


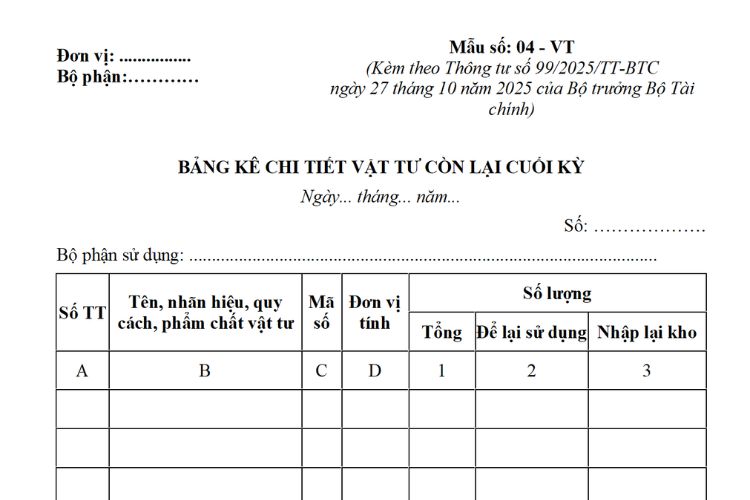
Bảng kê chi tiết vật tư còn lại cuối kỳ (Mẫu số 04 – VT Phụ lục I) ban hành kèm theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
1. Nội dung biểu mẫu: Bảng kê chi tiết vật tư còn lại cuối kỳ theo Thông tư 99
|
Đơn vị: ……………. |
Mẫu số: 04 – VT |
BẢNG KÊ CHI TIẾT VẬT TƯ CÒN LẠI CUỐI KỲ
Ngày… tháng… năm…
Số: ……………….
Bộ phận sử dụng: …………………………………………………………………………………………..
|
Số TT |
Tên, nhãn hiệu, quy cách, phẩm chất vật tư |
Mã số |
Đơn vị tính |
Số lượng |
||
|
Tổng |
Để lại sử dụng |
Nhập lại kho |
||||
|
A |
B |
C |
D |
1 |
2 |
3 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Phụ trách bộ phận sử dụng |
Ghi chú: Tùy theo đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình, doanh nghiệp được xây dựng, thiết kế biểu mẫu chứng từ kế toán
BẢNG KÊ CHI TIẾT VẬT TƯ CÒN LẠI CUỐI KỲ
(Mẫu số 04- VT)
1. Mục đích: Theo dõi số lượng vật tư còn lại cuối kỳ hạch toán ở đơn vị sử dụng, làm căn cứ tính giá thành sản phẩm và kiểm tra tình hình thực hiện định mức sử dụng vật tư.
2. Phương pháp và trách nhiệm ghi
Góc bên trái của Phiếu báo vật tư còn lại cuối kỳ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng.
Số lượng vật tư còn lại cuối kỳ ở đơn vị sử dụng được phân thành hai loại:
– Nếu vật tư không cần sử dụng nữa thì lập Phiếu nhập kho (Mẫu số 02 – VT) và nộp lại kho.
– Nếu vật tư còn sử dụng tiếp thì bộ phận sử dụng lập Bảng kê chi tiết vật tư còn lại cuối kỳ thành 2 bản.
Phụ trách bộ phận sử dụng ký tên:
– 1 bản giao cho phòng vật tư (nếu có);
– 1 bản giao cho phòng kế toán.
2. Căn cứ pháp lý
– Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
3. Tải về biểu mẫu: Bảng kê chi tiết vật tư còn lại cuối kỳ theo Thông tư 99
Nếu bạn muốn tải về Bảng kê chi tiết vật tư còn lại cuối kỳ theo Thông tư 99, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Bảng kê chi tiết vật tư còn lại cuối kỳ là gì?
Bảng kê chi tiết vật tư còn lại cuối kỳ là công cụ kiểm soát định mức tiêu hao nguyên vật liệu. Nó cung cấp số liệu “chốt sổ” tại thời điểm kết thúc kỳ kế toán.
Số liệu trên bảng này là cơ sở để kế toán thực hiện bút toán điều chỉnh giảm chi phí sản xuất kinh doanh dở dang (giảm Nợ TK 621, 627…) hoặc ghi bút toán nhập lại kho ảo (trên sổ sách) để chuyển chi phí sang kỳ sau. Nếu không có bảng này, doanh nghiệp dễ bị thổi phồng chi phí, dẫn đến tính giá thành sai và nộp thuế sai.

