


Mẫu Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02 – DNSN) ban hành kèm theo Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
1. Nội dung biểu mẫu: Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02 – DNSN) theo Thông tư 58
|
ĐƠN VỊ: …………………………………… |
Mẫu số B02 – DNSN |
BÁO CÁO KẾT QUẢ HOẠT ĐỘNG KINH DOANH
Năm……….
Đơn vị tính:………
|
CHỈ TIÊU |
Mã số |
Năm Nay |
Năm trước |
|
1 |
2 |
3 |
4 |
|
1. Doanh thu và thu nhập thuần |
01 |
|
|
|
2. Các khoản chi phí |
02 |
|
|
|
3. Lợi nhuận kế toán trước thuế TNDN {(03)= (01)-(02)} |
03 |
|
|
|
4. Chi phí thuế TNDN |
10 |
|
|
|
5. Lợi nhuận sau thuế TNDN {(20) = (03)-(10)} |
20 |
|
|
|
NGƯỜI LẬP BIỂU |
KẾ TOÁN TRƯỞNG |
Phê duyệt, ngày… tháng … năm … |
2. Căn cứ pháp lý
– Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ do Bộ Tài chính ban hành
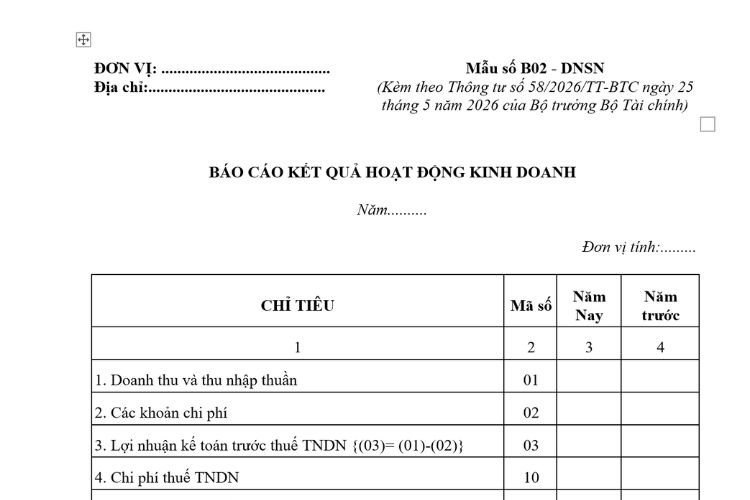
3. Tải về biểu mẫu: Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02 – DNSN) theo Thông tư 58
Nếu bạn muốn tải về Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02 – DNSN) theo Thông tư 58, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Nội dung và phương pháp lập báo cáo tài chính
4.1. Doanh thu và thu nhập thuần (Mã số 01)
Chỉ tiêu này phản ánh tổng doanh thu thuần về bán hàng và cung cấp dịch vụ và thu nhập khác sau khi đã trừ đi các khoản giảm trừ doanh thu trong kỳ báo cáo (nếu có).
Số liệu để ghi vào chỉ tiêu này căn cứ tổng doanh thu bán hàng hóa, dịch vụ và các khoản thu nhập khác trên Sổ chi tiết doanh thu, chi phí hoặc Sổ doanh thu bán hàng hóa, dịch vụ.
4.2. Các khoản chi phí (Mã số 02)
Chỉ tiêu này phản ánh tổng số chi phí phát sinh trong kỳ báo cáo gồm chi phí nguyên vật liệu, chi phí nhân công, chi phí khấu hao tài sản cố định, chi phí dịch vụ mua ngoài, chi phí lãi vay,…
Số liệu để ghi vào chỉ tiêu này căn cứ vào tổng chi phí trong kỳ trên Sổ chi tiết doanh thu, chi phí.
4.3. Lợi nhuận kế toán trước thuế TNDN (Mã số 03)
Chỉ tiêu này phản ánh tổng số lợi nhuận thuần (hoặc lỗ) từ các hoạt động của doanh nghiệp siêu nhỏ. Số liệu để ghi vào chỉ tiêu này căn cứ vào số chênh lệch giữa doanh thu và thu nhập thuần với các khoản chi phí trong kỳ.
Mã số 03 = Mã số 01 – Mã số 02.
4.4. Chi phí thuế TNDN (Mã số 10)
Chỉ tiêu này phản ánh số chi phí thuế TNDN phải nộp trong năm báo cáo theo quy định của pháp luật thuế. Số liệu để ghi vào chỉ tiêu này căn cứ vào tổng số thuế TNDN phải nộp trên Sổ chi tiết doanh thu, chi phí.
4.5. Lợi nhuận sau thuế TNDN (Mã số 20)
Chỉ tiêu này phản ánh số lợi nhuận sau thuế TNDN của doanh nghiệp siêu nhỏ trong năm báo cáo.
Số liệu để ghi vào chỉ tiêu này căn cứ vào chênh lệch giữa lợi nhuận kế toán trước thuế TNDN và chi phí thuế TNDN.
Mã số 20 = Mã số 03 – Mã số 10.

