


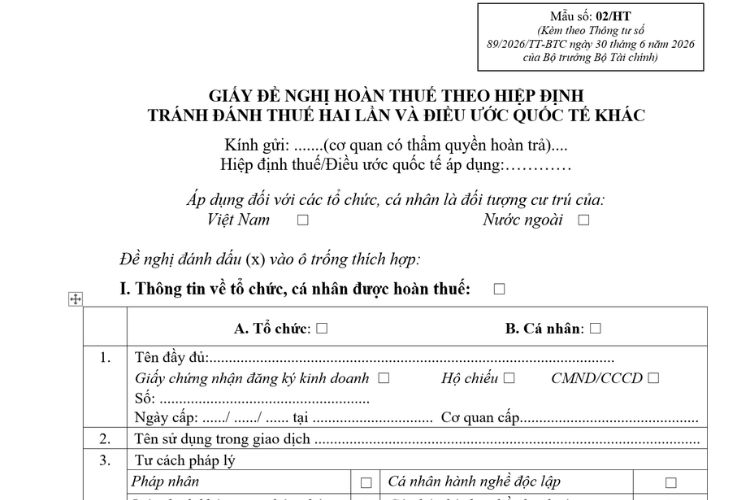
Mẫu Giấy đề nghị hoàn thuế theo hiệp định tránh đánh thuế hai lần và điều ước quốc tế khác (Mẫu số: 02/HT Phụ lục III) ban hành kèm theo Thông tư 89/2026/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Giấy đề nghị hoàn thuế theo hiệp định tránh đánh thuế hai lần và điều ước quốc tế khác
Mẫu số: 02/HT(Kèm theo Thông tư số89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
GIẤY ĐỀ NGHỊ HOÀN THUẾ THEO HIỆP ĐỊNH
TRÁNH ĐÁNH THUẾ HAI LẦN VÀ ĐIỀU ƯỚC QUỐC TẾ KHÁC
Kính gửi: …….(cơ quan có thẩm quyền hoàn trả)….
Hiệp định thuế/Điều ước quốc tế áp dụng:…………
Áp dụng đối với các tổ chức, cá nhân là đối tượng cư trú của:
Việt Nam Nước ngoài
Đề nghị đánh dấu (x) vào ô trống thích hợp:
I. Thông tin về tổ chức, cá nhân được hoàn thuế:
|
|
A. Tổ chức: B. Cá nhân: |
|||||
|
1. |
Tên đầy đủ:………………………………………………………………………………………….. Giấy chứng nhận đăng ký kinh doanh Hộ chiếu CMND/CCCD Số: ……………………………………………… Ngày cấp: ……/ ……/ …… tại …………………………. Cơ quan cấp………………………………………. |
|||||
|
2. |
Tên sử dụng trong giao dịch ……………………………………………………………………………………… |
|||||
|
3. |
Tư cách pháp lý |
|||||
|
Pháp nhân |
|
Cá nhân hành nghề độc lập |
|
|||
|
Liên danh không tạo pháp nhân |
|
Cá nhân hành nghề phụ thuộc |
|
|||
|
Khác Nêu rõ: ………………………………….. |
|
|
||||
|
4.1. |
Địa chỉ tại Việt Nam: ………………………………………………………………………………………………. Số điện thoại: ………………….. Số Fax: ………………….. E-mail: ……………………………………….. Địa chỉ trên là: Trụ sở chính Nhà ở thường trú Khác Nêu rõ: …………………………………… |
|||||
|
4.2. |
Địa chỉ giao dịch tại Việt Nam (nếu khác với địa chỉ nêu trên)…………………………………….. Số điện thoại: ………………….. Số Fax: ………………….. E-mail: ……………………………………….. |
|||||
|
5. |
Quốc tịch: |
|||||
|
Việt Nam |
Nước ký kết |
Nước khác ……….. |
||||
|
6. |
Mã số thuế tại Việt Nam (nếu có): …………………………………………………………………… |
|||||
|
7.1. |
Địa chỉ tại Nước ký kết: …………………………………………………………………………………………… Số điện thoại: ………………….. Số Fax: ………………….. E-mail: ……………………………………….. Địa chỉ trên là: Văn phòng đại diện Cơ sở thường trú Nơi làm việc Nơi lưu trú Khác Nêu rõ: ………………….. |
|||||
|
7.2. |
Địa chỉ giao dịch tại Nước ký kết (nếu khác với địa chỉ nêu trên) …………………………………. Số điện thoại: ………………….. Số Fax: ………………….. E-mail: ……………………………………….. |
|||||
|
8. |
Mã số thuế tại Nước ký kết (nếu có)…………………………………………………………………………… |
|||||
|
9. |
Thời gian có mặt tại Việt Nam hoặc thực hiện hoạt động tại Việt Nam (đối với các tổ chức, cá nhân là đối tượng cư trú của nước ngoài): …………………………………………………. |
|||||
II. Đại diện được uỷ quyền[1]:
|
1. |
Tên đầy đủ: ……………………………………………………………………………………………………………. Giấy chứng nhận đăng ký kinh doanh Hộ chiếu CMND/CCCD Số: ……………………………………………… Ngày cấp: ……/ ……/ …… tại …………………………. Cơ quan cấp………………………………………. |
|||
|
2. |
Địa chỉ:…………………………………………………. Số điện thoại: ………………….. Số Fax: ………………….. E-mail: ……………………………………….. |
|||
|
3. |
Mã số thuế (nếu có):……………………………………………. |
|||
|
4. |
Tư cách pháp lý |
|||
|
Pháp nhân |
|
Cá nhân hành nghề phụ thuộc |
|
|
|
Liên danh không tạo pháp nhân |
|
Khác Nêu rõ: ..……………………………………. |
|
|
|
Đại lý thuế (nếu có) |
|
|
||
III. Nội dung đề nghị hoàn thuế:
1. Năm đề nghị áp dụng Hiệp định thuế/Điều ước quốc tế: ……………………………..
2. Số thu nhập thuộc diện miễn, giảm theo Điều …………………………………………………..
|
STT |
Loại thuế |
Kỳ đề nghị hoàn thuế |
Số tiền đã nộp (VNĐ) |
Số tiền đề nghị hoàn trong kỳ (VNĐ) |
|
(1) |
(2) |
(3) |
(4) |
(5) |
|
Tổng cộng |
||||
3. Hình thức đề nghị hoàn trả:
3.1. Bù trừ cho khoản phải nộp ngân sách nhà nước (NSNN):
|
S T T |
MST của NNT khác (nếu có) |
Tên người nộp thuế khác (nếu có) |
Thông tin khoản nợ/khoản thu phát sinh |
|||||||
|
Nội dung khoản nợ/ phát sinh |
Mã định danh khoản phải nộp (ID) (nếu có) |
Chương |
Tiểu mục |
Cơ quan quản lý thu |
Địa bàn hành chính |
Hạn nộp |
Số tiền còn phải nộp đề nghị bù trừ với số tiền nộp thừa |
|||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) |
(10) |
(11) |
|
Tổng cộng: |
||||||||||
3.2. Hoàn trả trực tiếp:
Chuyển khoản: Tên tổ chức/người nhận tiền…………………………………
Tài khoản số: ………………………….. Tại Ngân hàng (KBNN)………………………….
Tiền mặt:
Tên người nhận tiền:……………………………………..
CMND/CCCD/HC/SĐDCN số: ……………………. Ngày cấp: …../ …../ ……..
Nơi cấp: …………….
Nơi nhận tiền hoàn thuế: Kho bạc Nhà nước …………………………………………….
IV. Thông tin về giao dịch phát sinh thu nhập liên quan đến số thuế đề nghị áp dụng Hiệp định thuế/Điều ước quốc tế:
4.1. Giải trình tóm tắt về giao dịch và lý do thu nhập có liên quan được miễn, giảm thuế theo Hiệp định thuế/Điều ước quốc tế:
………………………………………………………………………………………………………………………
4.2. Giải trình khác:
………………………………………………………………………………………………………………………
(Trường hợp người nộp thuế không cung cấp đủ các thông tin hoặc các tài liệu theo yêu cầu của Hồ sơ đề nghị hoàn thuế theo Hiệp định tránh đánh thuế hai lần và Điều ước quốc tế khác, người nộp thuế có trách nhiệm giải trình cụ thể tại điểm này.)
4.3. Tài liệu gửi kèm (ghi rõ tên tài liệu, bản chính, bản sao, bản sao có chứng thực):
1. …………………………………………………………………………………………………………………..
2. …………………………………………………………………………………………………………………..
Tôi cam kết các thông tin và tài liệu đã cung cấp là trung thực và đầy đủ và xin chịu trách nhiệm trước pháp luật về các thông tin và tài liệu này./.
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên:……. Chứng chỉ nghiệp vụ chuyên môn về thuế số:……. |
…, ngày……. tháng……. năm……. NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Chữ ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)/Ký điện tử) |
<Trường hợp đề nghị hoàn thuế theo Điều ước quốc tế khác thì thực hiện thêm phần sau:>
|
PHẦN DÀNH CHO CƠ QUAN ĐỀ XUẤT KÝ KẾT, GIA NHẬP HOẶC CHỦ TRÌ THỰC HIỆN ĐIỀU ƯỚC QUỐC TẾ[2] |
|
|
Tên Cơ quan: ……………………………………………………………………………………………… Xác nhận: …..(Tên Điều ước quốc tế)….. được ký ngày …./…./…….. có hiệu lực thi hành từ …. đến …… |
|
|
……., ngày …….. tháng ….. năm ……… ĐẠI DIỆN CÓ THẨM QUYỀN (Ký, ghi rõ họ tên, đóng dấu/Ký điện tử) |
|
Trường hợp người nộp thuế uỷ quyền cho đại diện hợp pháp thực hiện thủ tục áp dụng Hiệp định thuế/Điều ước quốc tế, bên uỷ quyền và bên được uỷ quyền phải thực hiện các quy định về công chứng và chứng thực của pháp luật hiện hành, đồng thời bên được uỷ quyền phải kê khai đầy đủ các thông tin tại phần 1 và 2 của Giấy đề nghị này.
Áp dụng đối với Điều ước quốc tế chưa được công bố trên cơ sở dữ liệu quốc gia về điều ước quốc tế.
2. Căn cứ pháp lý
– Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế
3. Tải về biểu mẫu: Mẫu Giấy đề nghị hoàn thuế theo hiệp định tránh đánh thuế hai lần và điều ước quốc tế khác
Nếu bạn muốn tải về Mẫu Giấy đề nghị hoàn thuế theo hiệp định tránh đánh thuế hai lần và điều ước quốc tế khác, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.

