


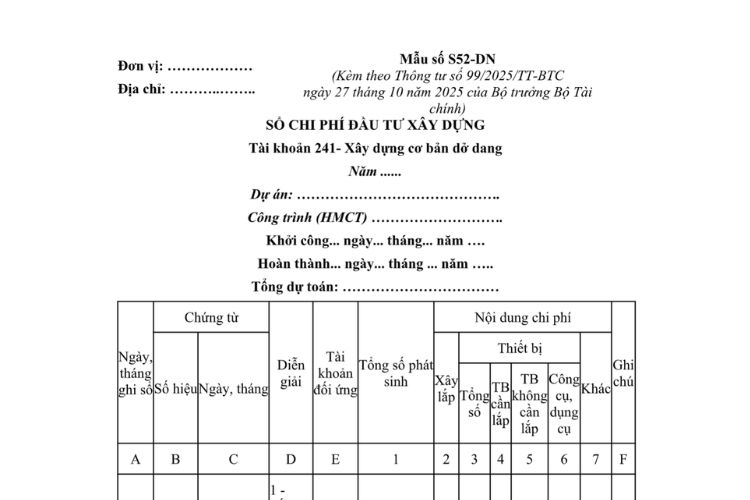
Mẫu Sổ chi phí đầu tư xây dựng (Mẫu S52-DN Phụ lục III) ban hành kèm theo Thông tư 99/2025/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Sổ chi phí đầu tư xây dựng (Mẫu S52-DN) theo Thông tư 99
|
Đơn vị: ……………… Địa chỉ: ………..…….. |
Mẫu số S52-DN |
SỔ CHI PHÍ ĐẦU TƯ XÂY DỰNG
Tài khoản 241- Xây dựng cơ bản dở dang
Năm ……
Dự án: …………………………………….
Công trình (HMCT) ……………………….
Khởi công… ngày… tháng… năm ….
Hoàn thành… ngày… tháng … năm …..
Tổng dự toán: ……………………………
|
Ngày, tháng ghi sổ |
Chứng từ |
Diễn giải |
Tài khoản đối ứng |
Tổng số phát sinh |
Nội dung chi phí |
Ghi chú |
||||||
|
Số hiệu |
Ngày, tháng |
Xây lắp |
Thiết bị |
Khác |
||||||||
|
Tổng số |
TB cần lắp |
TB không cần lắp |
Công cụ, dụng cụ |
|||||||||
|
A |
B |
C |
D |
E |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
F |
|
|
|
|
1 – Số dư đầu kỳ 2 – Số phát sinh trong kỳ |
|
|
|
|
|
|
|
|
|
|
Cộng số phát sinh 3 – Số dư cuối kỳ 4 – Cộng lũy kế phát sinh quý 5 – Cộng lũy kế phát sinh từ đầu năm 6 – Cộng lũy kế phát sinh từ khởi công |
|
|
|
|
|
|
|
|
|
|||
– Sổ này có … trang, đánh số từ trang 01 đến trang …
– Ngày mở sổ:…
|
Người ghi sổ |
Kế toán trưởng |
Ngày….. tháng…. năm …. |
SỔ CHI PHÍ ĐẦU TƯ XÂY DỰNG
(Mẫu số S52-DN)
1. Mục đích: Sổ này dùng để theo dõi chi phí đầu tư xây dựng tập hợp cho từng dự án, công trình, hạng mục công trình kể từ khi khởi công cho đến khi kết thúc xây dựng đưa dự án vào khai thác, sử dụng.
Chi phí đầu tư xây dựng cho dự án, công trình, hạng mục công trình được tập hợp trên sổ theo các nội dung chi phí: Chi phí xây lắp, chi phí thiết bị và chi phí khác.
2. Căn cứ và phương pháp ghi sổ
Căn cứ vào chứng từ kế toán (Chứng từ gốc, chứng từ ghi sổ có liên quan như phiếu giá, các phiếu xuất thiết bị, dụng cụ, chứng từ phân bổ chi phí Ban quản lý dự án, phân bổ chi phí khác) để ghi vào sổ chi phí đầu tư xây dựng.
Kế toán căn cứ vào nội dung chi phí đầu tư xây dựng phát sinh trên các chứng từ kế toán có liên quan để ghi vào các cột cho phù hợp.
– Cột A: Ghi ngày, tháng ghi sổ.
– Cột B, C: Ghi số hiệu, ngày, tháng của chứng từ phát sinh dùng để ghi sổ.
– Cột D: Ghi tóm tắt diễn giải nội dung nghiệp vụ kinh tế phát sinh.
– Cột E: Ghi số hiệu tài khoản đối ứng với TK 241.
– Cột 1: Ghi tổng số chi phí đầu tư xây dựng phát sinh.
– Cột 2: Ghi số chi phí phát sinh cho xây lắp.
– Cột 3: Ghi tổng số chi phí phát sinh cho thiết bị.
– Cột 4: Ghi số chi phí phát sinh cho thiết bị cần lắp.
– Cột 5: Ghi số chi phí phát sinh cho thiết bị không cần lắp.
– Cột 6: Ghi số chi phí phát sinh cho công cụ, dụng cụ.
– Cột 7: Ghi số chi phí phát sinh cho các khoản chi phí khác.
Số liệu ghi vào cột 1 phải bằng tổng số liệu ghi vào cột 2 + cột 3 + cột 7
– Cột G: Ghi những chú thích cần thiết khác.
Những trường hợp ghi giảm chi phí đầu tư xây dựng, kế toán ghi số âm để tính tổng số phát sinh giảm trong kỳ. Cuối tháng cộng số phát sinh tăng, giảm thực tế trong tháng, trong quý, cộng lũy kế từ đầu năm đến cuối quý báo cáo, cộng lũy kế từ khi khởi công đến cuối quý báo cáo.
2. Căn cứ pháp lý
– Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp
3. Tải về biểu mẫu: Mẫu Sổ chi phí đầu tư xây dựng (Mẫu S52-DN) theo Thông tư 99
Nếu bạn muốn tải về Mẫu Sổ chi phí đầu tư xây dựng (Mẫu S52-DN) theo Thông tư 99, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Sổ chi phí đầu tư xây dựng (Mẫu S52-DN) là gì?
Sổ chi phí đầu tư xây dựng (Mẫu S52-DN) là sổ kế toán chi tiết dùng để tập hợp, theo dõi và quản lý toàn bộ các khoản chi phí phát sinh liên quan đến quá trình thực hiện dự án đầu tư xây dựng cơ bản, mua sắm tài sản cố định hoặc sửa chữa lớn tài sản tại doanh nghiệp.
Theo Thông tư 99/2025/TT-BTC, mẫu sổ này là căn cứ pháp lý then chốt để doanh nghiệp thực hiện quyết toán vốn đầu tư và chuyển tài sản từ trạng thái “đang xây dựng” (Tài khoản 241) sang “tài sản cố định” (Tài khoản 211).

