


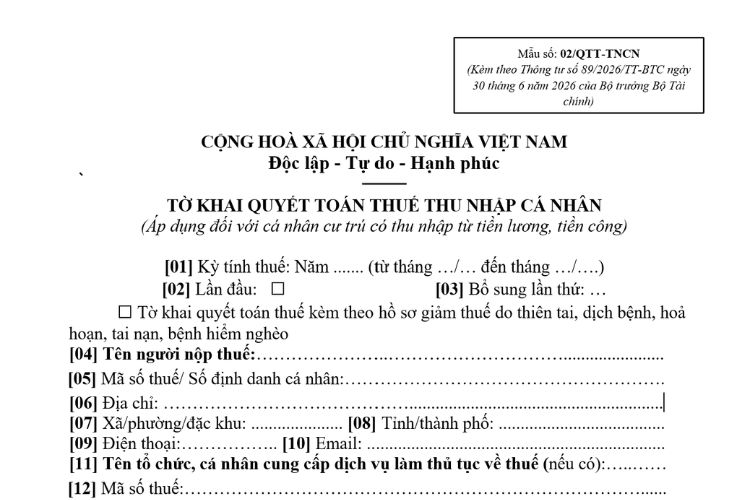
Mẫu Tờ khai quyết toán thuế thu nhập cá nhân (Mẫu số: 02/QTT-TNCN Phụ lục I) ban hành kèm theo Thông tư 89/2026/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Tờ khai quyết toán thuế thu nhập cá nhân (Mẫu số: 02/QTT-TNCN) theo Thông tư 89
Mẫu số: 02/QTT-TNCN(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
TỜ KHAI QUYẾT TOÁN THUẾ THU NHẬP CÁ NHÂN
(Áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công)
[01] Kỳ tính thuế: Năm ……. (từ tháng …/… đến tháng …/….)
[02] Lần đầu: ☐ [03] Bổ sung lần thứ: …
☐ Tờ khai quyết toán thuế kèm theo hồ sơ giảm thuế do thiên tai, dịch bệnh, hoả hoạn, tai nạn, bệnh hiểm nghèo
[04] Tên người nộp thuế:…………………..……………………………………………..
|
[05] Mã số thuế/ Số định danh cá nhân:………………………………………………. |
[06] Địa chỉ: ……………………………………………………………………………………….
[07] Xã/phường/đặc khu: ………………… [08] Tỉnh/thành phố: ………………………………..
[09] Điện thoại:…………….. [10] Email: …………………………………………………………..
[11] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có):…..……
|
[12] Mã số thuế:………………………………………………………………………… |
[13] Hợp đồng dịch vụ làm thủ tục về thuế: Số: …………………………..Ngày:………………
[14] Tên tổ chức trả thu nhập: ………………………………………………………
|
[15] Mã số thuế:………………………………………………………………………… |
[16] Địa chỉ: …………………………………………………………………………………………
[17] Xã/phường/đặc khu: ………………… [18] Tỉnh/thành phố: …………………………………
|
STT |
Chỉ tiêu |
Mã chỉ tiêu |
Đơn vị tính |
Số tiền/Số người |
||
|
1 |
Tổng thu nhập chịu thuế (TNCT) trong kỳ [19]=[20]+[22] |
[19] |
VNĐ |
|||
|
a |
Tổng TNCT phát sinh tại Việt Nam |
[20] |
VNĐ |
|||
|
Trong đó tổng TNCT phát sinh tại Việt Nam được miễn giảm theo Hiệp định (nếu có) |
[21] |
VNĐ |
||||
|
b |
Tổng TNCT phát sinh ngoài Việt Nam |
[22] |
VNĐ |
|||
|
2 |
Thu nhập được miễn thuế TNCN |
[23] |
VNĐ |
|||
|
a |
Từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo |
[24] |
VNĐ |
|||
|
b |
Thu nhập của chuyên gia hỗ trợ khởi nghiệp sáng tạo theo quy định |
[25] |
VNĐ |
|||
|
c |
Thu nhập được miễn thuế khác theo quy định |
[26] |
VNĐ |
|||
|
3 |
Số người phụ thuộc |
[27] |
Người |
|||
|
4 |
Các khoản giảm trừ ([28]=[29]+ [30]+[31]+[32]+[33]+[34]+[35]]) |
[28] |
VNĐ |
|||
|
a |
Cho bản thân cá nhân |
[29] |
VNĐ |
|||
|
b |
Cho những người phụ thuộc được giảm trừ |
[30] |
VNĐ |
|||
|
c |
Từ thiện, nhân đạo, khuyến học |
[31] |
VNĐ |
|||
|
d |
Các khoản đóng góp bảo hiểm được trừ |
[32] |
VNĐ |
|||
|
e |
Các khoản đóng góp bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ được trừ |
[33] |
VNĐ |
|||
|
f |
Khoản chi khám bệnh, chữa bệnh tại cơ sở y tế trong nước |
[34] |
VNĐ |
|||
|
g |
Khoản chi cho giáo dục-đào tạo tại cơ sở giáo dục-đào tạo trong nước |
[35] |
VNĐ |
|||
|
5 |
Tổng thu nhập tính thuế |
[36] |
VNĐ |
|||
|
6 |
Tổng số thuế thu nhập cá nhân (TNCN) phát sinh trong kỳ |
[37] |
VNĐ |
|||
|
7 |
Tổng số thuế đã nộp trong kỳ ([38]=[39]+[40]+[41]-[42]-[43]) Trong đó: |
[38] |
VNĐ |
|||
|
a |
Số thuế đã khấu trừ tại tổ chức trả thu nhập |
[39] |
VNĐ |
|||
|
b |
Số thuế đã nộp trong năm không qua tổ chức trả thu nhập |
[40] |
VNĐ |
|||
|
c |
Số thuế đã nộp ở nước ngoài được trừ (nếu có) |
[41] |
VNĐ |
|||
|
d |
Số thuế đã khấu trừ, đã nộp ở nước ngoài trùng do quyết toán vắt năm |
[42] |
VNĐ |
|||
|
đ |
Số thuế đã nộp trong năm không qua tổ chức trả thu nhập trùng do quyết toán vắt năm |
[43] |
VNĐ |
|||
|
8 |
Tổng số thuế TNCN được giảm trong kỳ [44]=[45]+[46]+[47] |
[44] |
VNĐ |
|||
|
a |
Số thuế phải nộp trùng do quyết toán vắt năm |
[45] |
VNĐ |
|||
|
b |
Tổng số thuế TNCN được giảm khác |
[46] |
VNĐ |
|||
|
c |
Số thuế TNCN được giảm do thiên tai, dịch bệnh, hỏa hoạn, tai nạn và bệnh hiểm nghèo theo Quyết định giảm thuế của cơ quan thuế |
[47] |
VNĐ |
|||
|
9 |
Tổng số thuế TNCN được miễn trong kỳ |
[48] |
VNĐ |
|||
|
a |
Thu nhập của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao |
[49] |
VNĐ |
|||
|
b |
Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao |
[50] |
VNĐ |
|||
|
10 |
Tổng số thuế còn phải nộp trong kỳ [51]=([37]-[38]-[44]-[48])>0 |
[51] |
VNĐ |
|||
|
11 |
Số thuế được miễn do cá nhân có số tiền thuế phải nộp sau quyết toán từ 50.000 đồng trở xuống (0<[51]<=50.000 đồng) |
[52] |
VNĐ |
|||
|
12 |
Tổng số thuế nộp thừa trong kỳ [53]=([39]-[40]-[46]-[50])<0 |
[53] |
VNĐ |
|||
|
13 |
a |
Tổng số thuế đề nghị hoàn trả [54]=[55]+[56] |
[54] |
VNĐ |
||
|
Trong đó: |
Số thuế hoàn trả cho người nộp thuế |
[55] |
VNĐ |
|||
|
Số thuế bù trừ cho khoản phải nộp ngân sách nhà nước khác |
[56] |
VNĐ |
||||
|
b |
Tổng số thuế bù trừ cho các phát sinh của kỳ sau [57]=[53]-[54] |
[57] |
VNĐ |
|||
<Trường hợp người nộp thuế đề nghị hoàn trả vào tài khoản của người nộp thuế tại chỉ tiêu [55] thì ghi thêm các thông tin sau:>
Số tiền hoàn trả: Bằng số: …………….. đồng.
Thông tin hoàn trả:
Tên chủ tài khoản………………………………..……..
Tài khoản số:……………………Tại Ngân hàng/KBNN:…………………….
<Trường hợp người nộp thuế đề nghị bù trừ cho khoản phải nộp ngân sách nhà nước khác tại chỉ tiêu [56] thì ghi thêm các thông tin sau:>
Khoản nợ, khoản thu phát sinh đề nghị được bù trừ:
Đơn vị tiền……….
|
STT |
Thông tin khoản nợ/khoản thu phát sinh |
|||||||||||
|
MST của NNT khác (nếu có) |
Tên NNT khác (nếu có) |
Nội dung khoản nợ/ phát sinh |
Mã định danh khoản phải nộp (ID) |
Chương |
Tiểu mục |
Cơ quan quản lý thu |
Địa bàn hành chính |
Hạn nộp |
Loại tiền |
Số tiền thuế nợ/khoản phát sinh đề nghị bù trừ với số tiền nộp thừa |
||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) |
(10) |
(11) |
(12) |
|
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai./.
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên:………………………… Chứng chỉ nghiệp vụ chuyên môn về thuế số:……. |
|
Ghi chú:
– Chỉ tiêu [26]: Thu nhập được miễn khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
-Chỉ tiêu [50]: Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao trong thời hạn 05 năm được xác định theo quy định tại Điều 41, Điều 42 Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
2. Căn cứ pháp lý
– Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế
3. Tải về biểu mẫu: Mẫu Tờ khai quyết toán thuế thu nhập cá nhân (Mẫu số: 02/QTT-TNCN) theo Thông tư 89
Nếu bạn muốn tải về Mẫu Tờ khai quyết toán thuế thu nhập cá nhân (Mẫu số: 02/QTT-TNCN) theo Thông tư 89, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.

