


Mẫu Tờ khai thuế giá trị gia tăng (Mẫu số: 02/GTGT Phụ lục I) ban hành kèm theo Thông tư 89/2026/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Tờ khai thuế giá trị gia tăng (Mẫu số: 02/GTGT) theo Thông tư 89
Mẫu số: 02/GTGT(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
TỜ KHAI THUẾ GIÁ TRỊ GIA TĂNG
(Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc trường hợp được hoàn thuế và có nhu cầu hoàn thuế)
[01a] Mã hồ sơ khai dự án đầu tư: ……
[01b] Kỳ tính thuế: Tháng … năm … /Quý … năm …
|
[02] Lần đầu: ☐ |
[03] Bổ sung lần thứ: … |
[04] Tên người nộp thuế:…………………………………………………………………………………………………………………………………………………
[05] Mã số thuế: ………………………………………………………………………………………………………………………………………………………….…
[06] Tên dự án đầu tư:……………………………………………………………………………………………………………………………………………………
[07] Địa chỉ thực hiện dự án đầu tư:…………………………………………………………… [08] Xã/phường/đặc khu :…………………………………
[10] Tỉnh/thành phố:…………………………………………………………………………………………………………………………………………………………
[11] Văn bản phê duyệt dự án đầu tư: Số…………………………….. ngày………………… của………………………………………………………….
[12] Tên chủ dự án đầu tư :…………………………………………………………………………………………………………………………………………….
[13] Mã số thuế: …………………………………………………………………………………………………………………………………………………………….
[14] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có):…………………………………………………………………………
[15] Mã số thuế:
[16] Hợp đồng dịch vụ làm thủ tục về thuế: Số………………………………………………. ngày……………………………………………………………
Đơn vị tiền: Đồng Việt Nam
|
STT |
Chỉ tiêu |
Giá trị hàng hóa, dịch vụ |
Thuế giá trị gia tăng |
|
1 |
Thuế giá trị gia tăng chưa được hoàn kỳ trước chuyển sang |
[21] |
|
|
2 |
Thuế giá trị gia tăng đầu vào của dự án đầu tư nhận bàn giao |
[21a] |
|
|
3 |
Kê khai thuế giá trị gia tăng đầu vào của dự án đầu tư |
||
|
3.1 |
Hàng hoá, dịch vụ mua vào trong kỳ |
[22] |
[23] |
|
Trong đó: hàng hóa nhập khẩu |
[22a] |
[23a] |
|
|
3.2 |
Điều chỉnh giá trị và thuế giá trị gia tăng của hàng hóa, dịch vụ mua vào các kỳ trước |
||
|
a |
Điều chỉnh tăng |
[24] |
[25] |
|
b |
Điều chỉnh giảm |
[26] |
[27] |
|
4 |
Tổng số thuế giá trị gia tăng đầu vào của hàng hóa, dịch vụ mua vào ([28]=[21]+[21a]+[23]+[25]-[27]) |
[28] |
|
|
5 |
Thuế giá trị gia tăng mua vào của dự án đầu tư bù trừ với thuế giá trị gia tăng phải nộp của hoạt động sản xuất kinh doanh cùng kỳ tính thuế ([28a]≤[28]) |
[28a] |
|
|
6 |
Thuế giá trị gia tăng mua vào của dự án đầu tư bù trừ với thuế giá trị gia tăng phải nộp của hoạt động sản xuất kinh doanh cùng kỳ tính thuế của chủ đầu tư (trường hợp người nộp thuế được chủ đầu tư giao quản lý dự án đầu tư; ([28b]≤[28]-[28a]) |
[28b] |
|
|
7 |
Thuế giá trị gia tăng đầu vào chưa được hoàn đến kỳ tính thuế của dự án đầu tư ([29]=[28]-[28a]-[28b]) |
[29] |
|
|
8 |
Thuế giá trị gia tăng đề nghị hoàn ([30]≤[29]) |
[30] |
|
|
9 |
Thuế giá trị gia tăng đầu vào của dự án đầu tư chưa được hoàn bàn giao trong kỳ ([31]≤[29]-[30]) |
[31] |
|
|
10 |
Thuế giá trị gia tăng đầu vào của dự án đầu tư chưa được hoàn chuyển kỳ sau ([32]=[29]-[30]-[31]) |
[32] |
|
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên:……………………….. Chứng chỉ nghiệp vụ chuyên môn về thuế số:…… |
…, ngày……. tháng……. năm……. NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)/Ký điện tử) |
Ghi chú:
1. Chỉ tiêu [01a]: Người nộp thuế tự xác định mã hồ sơ khai dự án đầu tư đảm bảo phải duy nhất theo mã số thuế của người nộp thuế cho từng dự án đầu tư với các thông tin từ chỉ tiêu [06] đến [13]. Trường hợp dự án đầu tư thực hiện trên nhiều địa bàn cấp tỉnh thì kê khai theo địa chỉ dự án tại nhiều tỉnh vào chỉ tiêu từ [7] đến [10].
2. Chỉ tiêu [21a]: Khai số thuế giá trị gia tăng đầu vào của dự án đầu tư thuộc trường hợp được hoàn thuế GTGT do chủ dự án giao quản lý dự án hoặc từ các đơn vị khác do chủ dự án phân công quản lý.
3. Chỉ tiêu từ [24] đến [27]:
– Trường hợp hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [26], [27] kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng (không phải khai bổ sung hồ sơ khai thuế). Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [24], [25] kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt.
– Trường hợp người nộp thuế phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thực hiện khai vào chỉ tiêu [24], [25] hoặc [26], [27] tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau (không phải khai bổ sung hồ sơ khai thuế).
– Trường hợp người mua nhận được hóa đơn điều chỉnh, hóa đơn thay thế thuộc các trường hợp theo quy định tại khoản 5 Điều 10 Thông tư số 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính thì kê khai vào chỉ tiêu [24], [25], [26], [27] của kỳ tính thuế nhận được hóa đơn điều chỉnh, hóa đơn thay thế (không phải khai bổ sung hồ sơ khai thuế).
– Các trường hợp khác thực hiện theo quy định tại Điều 12 Nghị định số 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Phụ lục II Thông tư này.
4. Chỉ tiêu [28a] và [28b]: Khai bù trừ tương ứng tại chỉ tiêu [40b] tại Tờ khai thuế mẫu số 01/GTGT của cùng kỳ tính thuế./.
2. Căn cứ pháp lý
– Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế
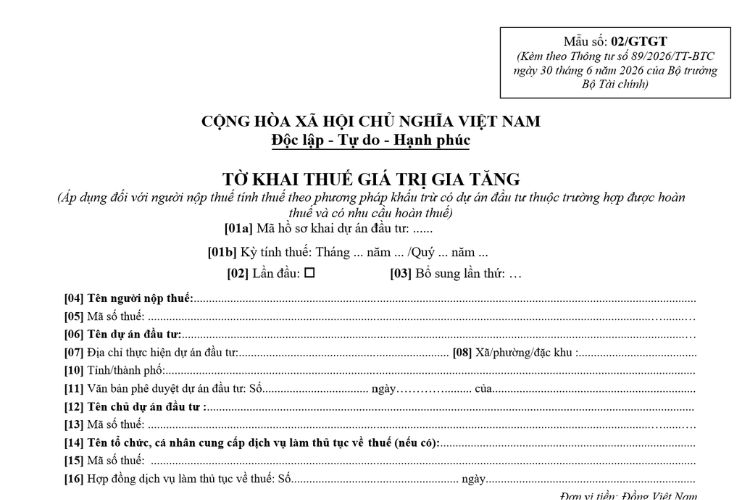
3. Tải về biểu mẫu: Mẫu Tờ khai thuế giá trị gia tăng (Mẫu số: 02/GTGT) theo Thông tư 89
Nếu bạn muốn tải về Mẫu Tờ khai thuế giá trị gia tăng (Mẫu số: 02/GTGT) theo Thông tư 89, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.

