


Mẫu Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2c-DNSN) ban hành kèm theo Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
1. Nội dung biểu mẫu: Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2c-DNSN) theo Thông tư 58
|
ĐƠN VỊ: ……………………………… |
Mẫu số S2c-DNSN |
SỔ CHI TIẾT VẬT LIỆU, DỤNG CỤ, SẢN PHẨM, HÀNG HÓA
Tên vật liệu, dụng cụ, sản phẩm, hàng hóa…………
Kho:………………………..
|
Hóa đơn, Chứng từ |
Diễn giải |
Đơn vị tính |
Đơn giá |
Nhập |
Xuất |
Tồn |
Ghi chú |
||||
|
Số hiệu |
Ngày, tháng |
Số lượng |
Thành tiền |
Số lượng |
Thành tiền |
Số lượng |
Thành tiền |
||||
|
A |
B |
C |
D |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
|
|
Số dư đầu kỳ |
X |
X |
|
|
|
|
|
|
X |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Cộng phát sinh trong kỳ |
|
|
|
|
|
|
|
|
|
|
|
|
Số dư cuối kỳ |
X |
X |
|
|
|
|
|
|
X |
|
NGƯỜI LẬP BIỂU |
KẾ TOÁN TRƯỞNG |
Ngày … tháng … năm … |
2. Căn cứ pháp lý
– Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ do Bộ Tài chính ban hành
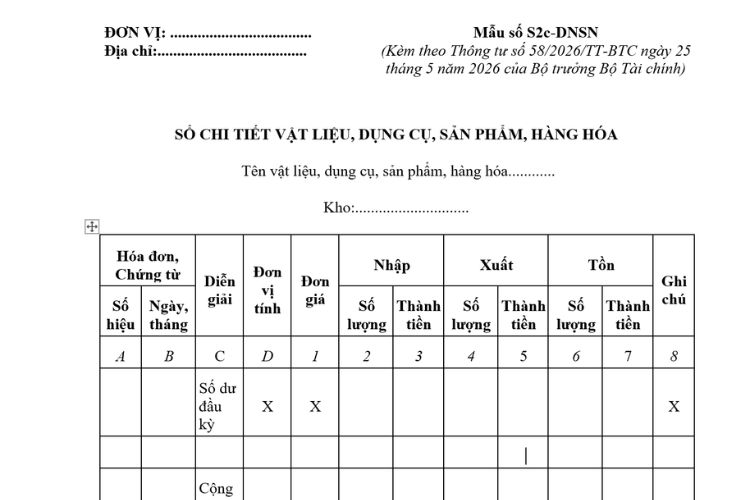
3. Tải về biểu mẫu: Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2c-DNSN) theo Thông tư 58
Nếu bạn muốn tải về Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2c-DNSN) theo Thông tư 58, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Nội dung và phương pháp ghi sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
4.1. Nội dung
Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa được mở để theo dõi, quản lý về tình hình nhập, xuất, tồn kho cho từng vật liệu, dụng cụ, sản phẩm, hàng hóa.
4.2. Phương pháp ghi sổ
– Cột A, B: Ghi số hiệu, ngày, tháng của hóa đơn, chứng từ.
– Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
– Cột D: Đơn vị tính của từng vật liệu, dụng cụ, sản phẩm, hàng hóa.
– Cột 1: Ghi đơn giá nhập, xuất, tồn của từng vật liệu, dụng cụ, sản phẩm, hàng hóa. Trong đó, đơn giá nhập kho của từng vật liệu, dụng cụ, sản phẩm, hàng hóa căn cứ vào chứng từ nhập vật liệu, dụng cụ, sản phẩm, hàng hóa theo từng nguồn nhập.
Đơn giá xuất kho được tính riêng cho từng loại vật liệu, dụng cụ, sản phẩm, hàng hóa theo công thức sau:
|
Đơn giá xuất kho = |
(Giá trị hàng tồn đầu kỳ + Giá trị hàng nhập trong kỳ) |
|
(Số lượng hàng tồn đầu kỳ + Số lượng hàng nhập trong kỳ) |
– Cột 2: Ghi số lượng của từng vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho.
– Cột 3: Ghi giá trị (thành tiền) của từng vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho (Cột 3 = Cột 1 x Cột 2).
– Cột 4: Ghi số lượng của từng vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho.
– Cột 5: Ghi giá trị (thành tiền) của từng vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho (Cột 5 = Cột 1 x Cột 4).
– Cột 6: Ghi số lượng của từng vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho.
– Cột 7: Ghi giá trị (thành tiền) của từng vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho (Cột 7 = Cột 1 x Cột 6).

