


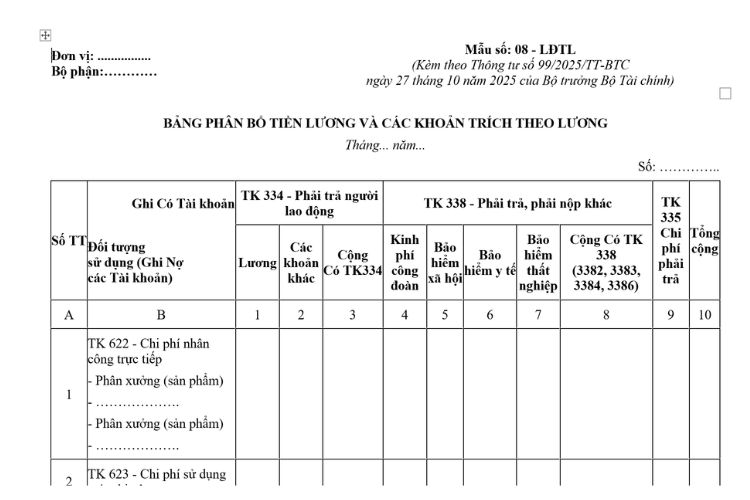
Bảng phân bổ tiền lương và các khoản trích theo lương (Mẫu 08 – LĐTL Phụ lục I) ban hành kèm theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
1. Nội dung biểu mẫu: Bảng phân bổ tiền lương và các khoản trích theo lương theo Thông tư 99
|
Đơn vị: ……………. |
Mẫu số: 08 – LĐTL |
BẢNG PHÂN BỔ TIỀN LƯƠNG VÀ CÁC KHOẢN TRÍCH THEO LƯƠNG
Tháng… năm…
Số: …………..
|
Số TT |
Ghi Có Tài khoản
Đối tượng |
TK 334 – Phải trả người lao động |
TK 338 – Phải trả, phải nộp khác |
TK 335 Chi phí phải trả |
Tổng cộng |
||||||
|
Lương |
Các khoản khác |
Cộng Có TK334 |
Kinh phí công đoàn |
Bảo hiểm xã hội |
Bảo hiểm y tế |
Bảo hiểm thất nghiệp |
Cộng Có TK 338 (3382, 3383, 3384, 3386) |
||||
|
A |
B |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
1 |
TK 622 – Chi phí nhân công trực tiếp – Phân xưởng (sản phẩm) – ………………. – Phân xưởng (sản phẩm) – ………………. |
|
|
|
|
|
|
|
|
|
|
|
2 |
TK 623 – Chi phí sử dụng máy thi công – ………………. |
|
|
|
|
|
|
|
|
|
|
|
3 |
TK 627- Chi phí sản xuất chung – Phân xưởng (sản phẩm) – ………………. – Phân xưởng (sản phẩm) – ………………. |
|
|
|
|
|
|
|
|
|
|
|
4 |
TK 641 – Chi phí bán hàng |
|
|
|
|
|
|
|
|
|
|
|
5 |
TK 642 – Chi phí quản lý doanh nghiệp |
|
|
|
|
|
|
|
|
|
|
|
6 |
TK 242 – Chi phí chờ phân bổ |
|
|
|
|
|
|
|
|
|
|
|
7 |
TK 335 – Chi phí phải trả |
|
|
|
|
|
|
|
|
|
|
|
8 |
TK 241 – Xây dựng cơ bản dở dang |
|
|
|
|
|
|
|
|
|
|
|
9 |
TK 334 – Phải trả người lao động |
|
|
|
|
|
|
|
|
|
|
|
10 |
TK 338 – Phải trả, phải nộp khác |
|
|
|
|
|
|
|
|
|
|
|
11 |
…………….. |
|
|
|
|
|
|
|
|
|
|
|
|
Cộng: |
|
|
|
|
|
|
|
|
|
|
|
Người lập bảng |
Ngày….tháng….năm…. |
Ghi chú: Tùy theo đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình, doanh nghiệp được xây dựng, thiết kế biểu mẫu chứng từ kế toán.
BẢNG PHÂN BỔ TIỀN LƯƠNG VÀ CÁC KHOẢN TRÍCH THEO LƯƠNG
(Mẫu số 08-LĐTL)
1. Mục đích: Dùng để tập hợp và phân bổ tiền lương tiền công thực tế phải trả (gồm tiền lương, tiền công và các khoản phụ cấp), bảo hiểm xã hội, bảo hiểm y tế và kinh phí công đoàn phải trích nộp trong tháng cho các đối tượng sử dụng lao động (ghi Có TK 334, TK 335, TK 338 (3382, 3383, 3384, 3386).
2. Phương pháp lập và trách nhiệm ghi
– Kết cấu và nội dung chủ yếu của bảng phân bổ này gồm có các cột dọc ghi Có TK 334, TK 335, TK 338 (3382, 3383, 3384, 3386), các dòng ngang phản ánh tiền lương, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn tính cho các đối tượng sử dụng lao động.
– Cơ sở lập:
+ Căn cứ vào các bảng thanh toán lương, thanh toán làm đêm, làm thêm giờ… kế toán tập hợp, phân loại chứng từ theo từng đối tượng sử dụng tính toán số tiền để ghi vào bảng phân bổ này theo các dòng phù hợp cột ghi Có TK 334 hoặc Có TK 335.
+ Căn cứ vào tỷ lệ trích bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn và tổng số tiền lương phải trả (theo quy định hiện hành) theo từng đối tượng sử dụng tính ra số tiền phải trích BHXH, BHYT, BHTN, KPCĐ để ghi vào các dòng phù hợp cột ghi Có TK 338 (3382,3383,3384, 3386).
Số liệu của bảng phân bổ này được sử dụng để ghi vào các bảng kê, Nhật ký – Chứng từ và các sổ kế toán có liên quan tùy theo hình thức kế toán áp dụng ở đơn vị (như Sổ Cái hoặc Nhật ký – Sổ cái TK 334, 338…), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.
2. Căn cứ pháp lý
– Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
3. Tải về biểu mẫu: Bảng phân bổ tiền lương và các khoản trích theo lương theo Thông tư 99
Nếu bạn muốn tải về Bảng phân bổ tiền lương và các khoản trích theo lương theo Thông tư 99, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Bảng phân bổ tiền lương và các khoản trích theo lương
Bảng phân bổ tiền lương và các khoản trích theo lương đóng vai trò là “cầu nối” giữa bảng lương và sổ cái kế toán. Nó không đi sâu vào chi tiết từng cá nhân nhận bao nhiêu tiền, mà gom nhóm chi phí theo phòng ban/chức năng.
Nội dung chính của bảng này bao gồm:
-
Cột dọc: Danh sách các tài khoản chi phí (622, 627, 641, 642…).
-
Cột ngang: Các khoản chi phí lương (Lương chính, lương phụ, ăn ca…) và các khoản trích theo lương (BHXH, BHYT…).
-
Số liệu: Tổng hợp từ Bảng thanh toán tiền lương và Bảng kê trích nộp đã lập trước đó.

