


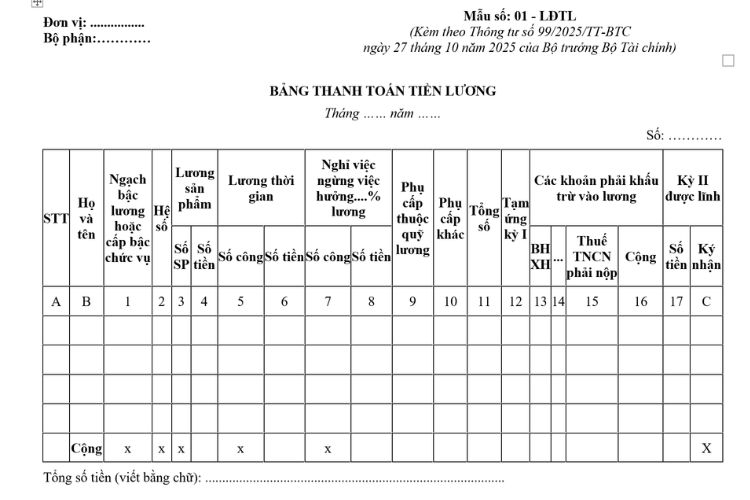
Bảng thanh toán tiền lương (Mẫu số 01 – LĐTL Phụ lục I) theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
1. Nội dung biểu mẫu: Bảng thanh toán tiền lương (Mẫu số 01 – LĐTL) theo Thông tư 99
|
Đơn vị: ……………. |
Mẫu số: 01 – LĐTL |
BẢNG THANH TOÁN TIỀN LƯƠNG
Tháng …… năm ……
Số: …………
|
STT |
Họ và tên |
Ngạch bậc lương hoặc cấp bậc chức vụ |
Hệ số |
Lương sản phẩm |
Lương thời gian |
Nghỉ việc ngừng việc hưởng….% lương |
Phụ cấp thuộc quỹ lương |
Phụ cấp khác |
Tổng số |
Tạm ứng kỳ I |
Các khoản phải khấu trừ vào lương |
Kỳ II được lĩnh |
|||||||
|
Số SP |
Số tiền |
Số công |
Số tiền |
Số công |
Số tiền |
BH XH |
… |
Thuế TNCN phải nộp |
Cộng |
Số tiền |
Ký nhận |
||||||||
|
A |
B |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
C |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Cộng |
x |
x |
x |
|
x |
|
x |
|
|
|
|
|
|
|
|
|
|
X |
Tổng số tiền (viết bằng chữ): …………………………………………………………………………….
|
Người lập bảng |
Kế toán trưởng |
Ngày….tháng….năm…. |
Ghi chú: Tùy theo đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình, doanh nghiệp được xây dựng, thiết kế biểu mẫu chứng từ kế toán.
BẢNG THANH TOÁN TIỀN LƯƠNG
(Mẫu số 01 – LĐTL)
1. Mục đích: Bảng thanh toán tiền lương là chứng từ làm căn cứ để thanh toán tiền lương, phụ cấp, các khoản thu nhập tăng thêm ngoài tiền lương cho người lao động, kiểm tra việc thanh toán tiền lương cho người lao động làm việc trong doanh nghiệp đồng thời là căn cứ để thống kê về lao động tiền lương.
2. Phương pháp và trách nhiệm ghi
Bảng thanh toán tiền lương được lập hàng tháng. Cơ sở để lập Bảng thanh toán tiền lương là các tài liệu khác có liên quan như: Bảng chấm công, phiếu xác nhận sản phẩm hoặc công việc hoàn thành…
Cột A, B: Ghi số thứ tự, họ tên của người lao động được hưởng lương.
Cột 1,2: Ghi ngạch bậc lương hoặc cấp bậc chức vụ, hệ số lương của người lao động.
Cột 3,4: Ghi số sản phẩm và số tiền tính theo lương sản phẩm.
Cột 5,6: Ghi số công và số tiền tính theo lương thời gian.
Cột 7,8: Ghi số công và số tiền tính theo lương thời gian hoặc ngừng, nghỉ việc hưởng các loại % lương.
Cột 9: Ghi các khoản phụ cấp thuộc quỹ lương.
Cột 10: Ghi số phụ cấp khác được tính vào thu nhập của người lao động nhưng không nằm trong quỹ lương, quỹ thường.
Cột 11: Ghi tổng số tiền lương và các khoản phụ cấp mà người lao động được hưởng.
Cột 12: Ghi số tiền tạm ứng kỳ I của mỗi người.
Cột 13,14,15,16: Ghi các khoản phải khấu trừ khỏi lương của người lao động và tính ra tổng số tiền phải khấu trừ trong tháng.
Cột 17: Ghi số tiền còn được nhận kỳ II.
Cột C: Người lao động ký nhận khi nhận lương kỳ II (nếu chi bằng tiền mặt).
Cuối mỗi tháng căn cứ vào chứng từ liên quan, người phụ trách tính lương lập Bảng thanh toán tiền lương chuyển cho kế toán trưởng soát xét xong trình cho giám đốc hoặc người được ủy quyền ký duyệt, chuyển cho kế toán làm căn cứ để thanh toán lương. Bảng thanh toán tiền lương được lưu tại phòng (ban) kế toán của đơn vị.
Mỗi lần lĩnh lương, người lao động phải trực tiếp ký vào cột “Ký nhận” hoặc người nhận hộ phải ký thay.
2. Căn cứ pháp lý
– Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp
3. Tải về biểu mẫu: Bảng thanh toán tiền lương (Mẫu số 01 – LĐTL) theo Thông tư 99
Nếu bạn muốn tải về Bảng thanh toán tiền lương (Mẫu số 01 – LĐTL) theo Thông tư 99, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Bảng thanh toán tiền lương là gì?
Bảng thanh toán tiền lương là bảng tổng hợp các số liệu liên quan đến thu nhập của người lao động trong doanh nghiệp. Đây không chỉ là danh sách chi trả mà còn là chứng từ kế toán bắt buộc để ghi nhận chi phí hợp lý.
Một bảng thanh toán tiền lương chuẩn thường bao gồm các thông tin chính sau:
-
Thông tin nhân sự: Họ tên, chức vụ, bộ phận.
-
Các khoản thu nhập: Lương cơ bản, lương năng suất, tiền tăng ca, các khoản phụ cấp và trợ cấp.
-
Các khoản khấu trừ: Bảo hiểm bắt buộc (BHXH, BHYT, BHTN), thuế TNCN, tạm ứng.
-
Số tiền thực lĩnh: Số tiền cuối cùng nhân viên nhận được sau khi đã trừ các khoản nghĩa vụ.
-
Chữ ký xác nhận: Của người lập, kế toán trưởng, giám đốc và người nhận tiền (nếu trả tiền mặt).

