


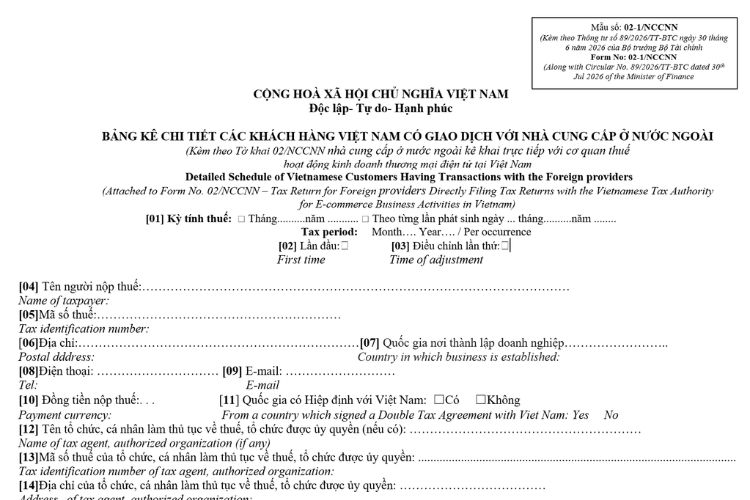
Mẫu Bảng kê chi tiết các khách hàng Việt Nam có giao dịch với nhà cung cấp ở nước ngoài (Mẫu số: 02-1/NCCNN Phụ lục I) ban hành kèm theo Thông tư 89/2026/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Bảng kê chi tiết các khách hàng Việt Nam có giao dịch với nhà cung cấp ở nước ngoài
Mẫu số: 02-1/NCCNN(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính Form No: 02–1/NCCNN(Along with Circular No. 89/2026/TT-BTC dated 30th Jul 2026 of the Minister of Finance
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập- Tự do- Hạnh phúc
BẢNG KÊ CHI TIẾT CÁC KHÁCH HÀNG VIỆT NAM CÓ GIAO DỊCH VỚI NHÀ CUNG CẤP Ở NƯỚC NGOÀI
(Kèm theo Tờ khai 02/NCCNN nhà cung cấp ở nước ngoài kê khai trực tiếp với cơ quan thuế
hoạt động kinh doanh thương mại điện tử tại Việt Nam
Detailed Schedule of Vietnamese Customers Having Transactions with the Foreign providers
(Attached to Form No. 02/NCCNN – Tax Return for Foreign providers Directly Filing Tax Returns with the Vietnamese Tax Authority
for E-commerce Business Activities in Vietnam)
[01] Kỳ tính thuế: 🗆 Tháng……….năm ……….. 🗆 Theo từng lần phát sinh ngày … tháng……….năm ……..
Tax period: Month…. Year…. / Per occurrence
[02] Lần đầu: [03] Điều chỉnh lần thứ:
First time Time of adjustment
[04] Tên người nộp thuế:……………………………………………………………………………………………
Name of taxpayer:
[05]Mã số thuế:……………………………………………………
Tax identification number:
[06]Địa chỉ:……………………………………………………………[07] Quốc gia nơi thành lập doanh nghiệp……………………..
Postal dddress: Country in which business is established:
[08]Điện thoại: ………………………… [09] E-mail: ………………………
Tel: E-mail
[10] Đồng tiền nộp thuế:… [11] Quốc gia có Hiệp định với Việt Nam: ☐Có ☐Không
Payment currency: From a country which signed a Double Tax Agreement with Viet Nam: Yes No
[12] Tên tổ chức, cá nhân làm thủ tục về thuế, tổ chức được ủy quyền (nếu có): …………………………………………………
Name of tax agent, authorized organization (if any)
[13]Mã số thuế của tổ chức, cá nhân làm thủ tục về thuế, tổ chức được ủy quyền: …………………………………………………………………………………………..
Tax identification number of tax agent, authorized organization:
[14]Địa chỉ của tổ chức, cá nhân làm thủ tục về thuế, tổ chức được ủy quyền: ………………………………
Address of tax agent, authorized organization:
[15] Điện thoại của tổ chức, cá nhân làm thủ tục về thuế, tổ chức được ủy quyền: ……………………………
Tel of tax agent, authorized organization:
[16] E-mail của tổ chức, cá nhân làm thủ tục về thuế, tổ chức được ủy quyền: …………
E-mail of tax agent, authorized organization:
A. Đối với trường hợp doanh thu phát sinh tại Việt Nam
(Doanh thu từ cung cấp dịch vụ hoặc dịch vụ gắn với hàng hóa mà không tách riêng được)
In terms of revenue generated in Viet Nam
(Revenue generated from services supply or services are associated to goods which can not be separated)
Đơn vị tiền/Currency: ………….
|
STT |
Tên khách hàng Việt Nam (Tổ chức/ Cá nhân) Vietnamese counter-party’s name |
Mã số thuế/ Số định danh cá nhân (CCCD)/ Tax Identification Number/Identification Number |
Hợp đồng/ Contract |
Số điện thoại/Email (trong trường hợp không có số điện thoại) Telephone number/email (in case telephone number not available) |
Thuế Giá trị gia tăng (GTGT) Value-Added Tax |
Thuế thu nhập doanh nghiệp (TNDN) Corporate Income Tax |
Tổng số thuế nộp vào NSNN/Total tax payable |
|||||||
|
Giá tính thuế/Taxable value subject to VAT |
Doanh thu bên Việt Nam đã khấu trừ, nộp thay/Revenue from which Vietnamese counter-party withheld tax before payment |
Tỷ lệ % thuế GTGT trên doanh thu/Deemed VAT rate |
Thuế GTGT phải nộp/VAT payable |
Doanh thu tính thuế/Revenue subject to CIT |
Doanh thu bên Việt Nam đã khấu trừ, nộp thay/Revenue from which Vietnamese counter-party withheld tax before payment |
Tỷ lệ % thuế TNDN trên doanh thu/Deemed CIT rate |
Số thuế được miễn giảm theo Hiệp định/Tax amount exempted or reduced under Double TaxAgreement |
Thuế TNDN phải nộp/CIT payable |
||||||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) |
(10) |
(11)={(8)-(9)}x(10) |
(12) |
(13) |
(14) |
(15) |
|
Tổng cộng: |
[17] |
[18] |
[19] |
|||||||||||
Tổng số thuế GTGT và thuế TNDN phải nộp kỳ này (Viết bằng chữ):………………………………………………………………………………………..
Total amount of VAT and CIT payable this period (In words):
B. Đối với trường hợp giao dịch hàng hóa phát sinh tại Việt Nam
B. In terms of goods transactions carried out in Viet Nam
Đơn vị tiền: …………..
Currency:
|
STT |
Tên khách hàng Việt Nam (Tổ chức/ Cá nhân)Vietnamese counter-party’s name |
Mã số thuế/ Số định danh cá nhân (CCCD)/Số giấy tờ định danh Tax Identification Number/Identification Number |
Hợp đồng/contract |
Số điện thoại/Email (trong trường hợp không có số điện thoại)/Telephone number/email (in case telephone number not available) |
Thuế thu nhập doanh nghiệp (TNDN) Corporate Income Tax |
||||
|
Doanh thu tính thuế Taxable value |
Doanh thu bên Việt Nam đã khấu trừ, nộp thay Revenue from which Vietnamese counter-party withheld tax before payment |
Tỷ lệ % thuế TNDN trên doanh thu/Deemed CIT rate |
Số thuế được miễn giảm theo Hiệp định/Tax amount exempted or reduced under Double TaxAgreement |
Thuế TNDN phải nộp/CIT payable |
|||||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) |
(10)={(6)-(7)}x(8)-(9) |
|
Tổng cộng: |
[20] |
||||||||
Tổng số thuế TNDN phải nộp kỳ này (viết bằng chữ):…………………………………………………………………………………………………..
Total amount of CIT payable this period (In words)
File đính kèm/Attachments: ………
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai./.
I hereby commit that the above declared data is correct and take legal responsibility for the declared data./ .
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ HOẶC BÊN ĐƯỢC ỦY QUYỀN (nếu có) Họ và tên:……. Chứng chỉ nghiệp vụ chuyên môn về thuế số/:……. TAX AGENT STAFF OR AUTHORIZED PARTY (if any) Full name: . . . . . . . Practitioner Certificate number: ……. |
….., ngày… tháng… năm ….. Date month year TAXPAYER or THE LEGAL REPRESENTATIVE OF TAX PAYER (Signature, full name; Title, and seal (if any) / Digital signature) |
2. Căn cứ pháp lý
– Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế
3. Tải về biểu mẫu: Mẫu Bảng kê chi tiết các khách hàng Việt Nam có giao dịch với nhà cung cấp ở nước ngoài
Nếu bạn muốn tải về Mẫu Bảng kê chi tiết các khách hàng Việt Nam có giao dịch với nhà cung cấp ở nước ngoài, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.

