


Mẫu Bảng cân đối tài khoản nợ nước ngoài (Mẫu số: B01/NN Phụ lục III) ban hành kèm theo Thông tư 119/2026/TT-BTC hướng dẫn chế độ kế toán đối với các khoản vay, trả nợ của Chính phủ, chính quyền địa phương; thống kê, theo dõi các khoản nợ vay cho vay lại và bảo lãnh Chính phủ.
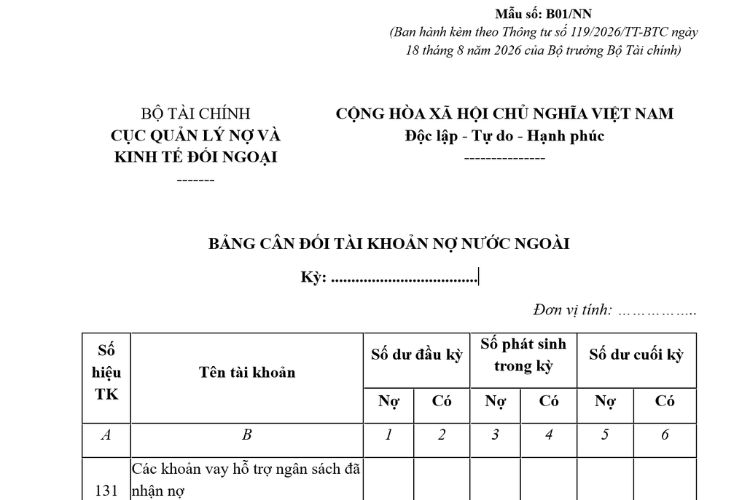
1. Nội dung biểu mẫu: Mẫu Bảng cân đối tài khoản nợ nước ngoài (Mẫu số: B01/NN)
|
Mẫu số: B01/NN |
|
BỘ TÀI CHÍNH |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
BẢNG CÂN ĐỐI TÀI KHOẢN NỢ NƯỚC NGOÀI
Kỳ: ………………………………
Đơn vị tính: ……………..
|
Số hiệu TK |
Tên tài khoản |
Số dư đầu kỳ |
Số phát sinh trong kỳ |
Số dư cuối kỳ |
|||
|
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
||
|
A |
B |
1 |
2 |
3 |
4 |
5 |
6 |
|
131 |
Các khoản vay hỗ trợ ngân sách đã nhận nợ |
||||||
|
133 |
Các khoản vay cấp cho dự án |
||||||
|
134 |
Các khoản vay về cho vay lại vốn vay nước ngoài |
||||||
|
135 |
Phải thu Quỹ Tích lũy trả nợ |
||||||
|
138 |
Các khoản vay chưa xác định được đối tượng sử dụng hoặc mục đích sử dụng |
||||||
|
311 |
Phải trả về lãi vay nước ngoài |
||||||
|
312 |
Phải trả về phí, chi phí vay nước ngoài |
||||||
|
333 |
Thanh toán với ngân sách nhà nước |
||||||
|
361 |
Vay ngắn hạn nước ngoài của Chính phủ |
||||||
|
363 |
Vay trung hạn, dài hạn nước ngoài của Chính phủ |
||||||
|
413 |
Chênh lệch tỷ giá |
||||||
|
Cộng |
|||||||
|
NGƯỜI LẬP |
NGƯỜI KIỂM SOÁT |
Ngày … tháng … năm … |
2. Căn cứ pháp lý
– Thông tư 119/2026/TT-BTC hướng dẫn chế độ kế toán đối với các khoản vay, trả nợ của Chính phủ, chính quyền địa phương; thống kê, theo dõi các khoản nợ vay cho vay lại và bảo lãnh Chính phủ
3. Tải về biểu mẫu: Mẫu Bảng cân đối tài khoản nợ nước ngoài (Mẫu số: B01/NN)
Nếu bạn muốn tải về Mẫu Bảng cân đối tài khoản nợ nước ngoài (Mẫu số: B01/NN), bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Nội dung và phương pháp lập Bảng cân đối tài khoản nợ nước ngoài (Mẫu số: B01/NN)
4.1. Mục đích
Bảng cân đối tài khoản nợ nước ngoài là báo cáo tổng hợp, phản ánh tổng quát số dư đầu kỳ, số phát sinh trong kỳ và số dư cuối kỳ của các tài khoản.
Số liệu trên Bảng cân đối tài khoản nợ nước ngoài còn là căn cứ để kiểm tra việc ghi chép trên sổ tổng hợp (sổ cái tài khoản), đồng thời đối chiếu và kiểm soát số liệu ghi trên các báo cáo khác.
4.2. Nội dung và phương pháp lập
Nguồn số liệu để lập Bảng cân đối tài khoản nợ nước ngoài là số liệu dòng khóa sổ trên Sổ Cái tài khoản và các sổ kế toán chi tiết tài khoản; Bảng cân đối tài khoản nợ nước ngoài kỳ trước.
Trước khi lập Bảng cân đối tài khoản nợ nước ngoài phải hoàn thành việc ghi sổ và khóa sổ kế toán chi tiết và tổng hợp, kiểm tra, đối chiếu giữa các số liệu có liên quan.
Số liệu ghi vào Bảng cân đối tài khoản nợ nước ngoài chia làm 2 loại:
– Loại số liệu phản ánh số dư các tài khoản tại thời điểm đầu kỳ (Cột 1, 2 ghi số dư đầu kỳ), tại thời điểm cuối kỳ (cột 5, 6 ghi số dư cuối kỳ), trong đó các tài khoản có số dư Nợ được phản ánh vào cột “Nợ”, các tài khoản có số dư có được phản ánh vào cột “Có”.
– Loại số liệu phản ánh số phát sinh của các tài khoản từ đầu kỳ đến ngày cuối kỳ báo cáo (cột 3, 4 ghi số phát sinh trong kỳ này), trong đó tổng số phát sinh “Nợ” của các tài khoản được phản ánh vào cột “Nợ”, tổng số phát sinh “Có” được phản ánh vào cột “Có”.
– Cột A, B – Ghi số hiệu tài khoản và ghi tên tài khoản của tất cả các tài khoản cấp I mà đơn vị đang sử dụng và một số tài khoản cấp II cần phân tích.
– Cột 1, 2 – Số dư đầu kỳ: Phản ánh số dư đầu kỳ báo cáo. Số liệu để ghi vào các cột này được căn cứ vào dòng số dư cuối kỳ của Bảng cân đối tài khoản nợ nước ngoài kỳ trước hoặc số dư đầu kỳ của các tài khoản trên Sổ Cái tài khoản. Trường hợp có điều chỉnh số dư thì ghi theo số dư đã điều chỉnh.
– Cột 3, 4 – Số phát sinh trong kỳ: Phản ánh tổng số phát sinh Nợ và tổng số phát sinh Có trong kỳ báo cáo của các tài khoản. Số liệu ghi vào phần này được căn cứ vào dòng “Cộng phát sinh trong kỳ” của từng tài khoản trên Sổ Cái tài khoản.
– Cột 5, 6 – Số dư cuối kỳ: Phản ánh số dư ngày cuối cùng của kỳ báo cáo. Số liệu để ghi vào phần này được căn cứ vào số dư cuối kỳ của kỳ báo cáo của các tài khoản trên Sổ Cái tài khoản được tính căn cứ vào các cột số dư đầu kỳ (Cột 1, 2) cộng (+) số phát sinh trong kỳ (Cột 3, 4) trên Bảng cân đối tài khoản nợ nước ngoài kỳ này.
Sau khi ghi đủ các số liệu có liên quan đến các tài khoản, phải thực hiện tổng cộng Bảng cân đối tài khoản nợ nước ngoài, số liệu “cộng” trong Bảng cân đối tài khoản nợ nước ngoài phải đảm bảo tính cân đối bắt buộc sau đây:
Tổng số dư Nợ đầu kỳ (Cột 1) Phải bằng Tổng số dư Có đầu kỳ (Cột 2) của các tài khoản.
Tổng số phát sinh Nợ (cột 3) phải bằng Tổng số phát sinh Có (Cột 4) của các tài khoản trong kỳ báo cáo.
Tổng số dư Nợ cuối kỳ (cột 5) phải bằng Tổng số dư có cuối kỳ (cột 6) của các tài khoản.

