

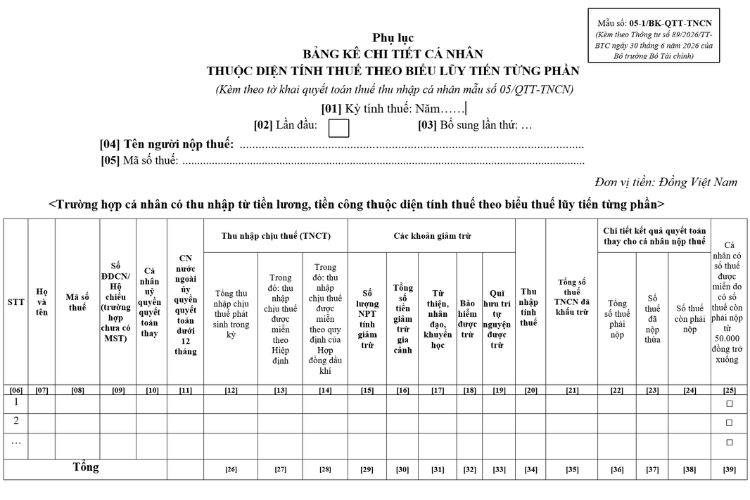
Mẫu Bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần (Mẫu số: 05-1/BK-QTT-TNCN Phụ lục I) ban hành kèm theo Thông tư 89/2026/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần
Phụ lục Mẫu số: 05-1/BK-QTT-TNCN(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
BẢNG KÊ CHI TIẾT CÁ NHÂN
THUỘC DIỆN TÍNH THUẾ THEO BIỂU LŨY TIẾN TỪNG PHẦN
(Kèm theo tờ khai quyết toán thuế thu nhập cá nhân mẫu số 05/QTT-TNCN)
[01] Kỳ tính thuế: Năm……
[02] Lần đầu: [03] Bổ sung lần thứ: …
[04] Tên người nộp thuế:
[05] Mã số thuế:
Đơn vị tiền: Đồng Việt Nam
<Trường hợp cá nhân có thu nhập từ tiền lương, tiền công thuộc diện tính thuế theo biểu thuế lũy tiến từng phần>
|
STT |
Họ và tên |
Mã số thuế |
Số ĐDCN/ Hộ chiếu (trường hợp chưa có MST) |
Cá nhân uỷ quyền quyết toán thay |
Thu nhập chịu thuế (TNCT) |
Các khoản giảm trừ |
Thu nhập tính thuế |
Tổng số thuế TNCN đã khấu trừ |
Chi tiết kết quả quyết toán thay cho cá nhân nộp thuế |
Cá nhân có số thuế được miễn do có số thuế còn phải nộp từ 50.000 đồng trở xuống |
|||||||||
|
CN nước ngoài ủy quyền quyết toán dưới 12 tháng |
Tổng thu nhập chịu thuế phát sinh trong kỳ |
Trong đó: thu nhập chịu thuế được miễn theo Hiệp định |
Trong đó: thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí |
Số lượng NPT tính giảm trừ |
Tổng số tiền giảm trừ gia cảnh |
Từ thiện, nhân đạo, khuyến học |
Bảo hiểm được trừ |
Quĩ hưu trí tự nguyện được trừ |
Tổng số thuế phải nộp |
Số thuế đã nộp thừa |
Số thuế còn phải nộp |
||||||||
|
[06] |
[07] |
[08] |
[09] |
[10] |
[11] |
[12] |
[13] |
[14] |
[15] |
[16] |
[17] |
[18] |
[19] |
[20] |
[21] |
[22] |
[23] |
[24] |
[25] |
|
1 |
□ |
||||||||||||||||||
|
2 |
□ |
||||||||||||||||||
|
… |
□ |
||||||||||||||||||
|
Tổng |
[26] |
[27] |
[28] |
[29] |
[30] |
[31] |
[32] |
[33] |
[34] |
[35] |
[36] |
[37] |
[38] |
[39] |
|||||
<Trường hợp cá nhân thuộc diện điều chuyển (tổ chức có đánh dấu vào chỉ tiêu [04] trên Tờ khai 05/QTT-TNCN)>
|
STT |
Họ và tên |
Mã số thuế |
Số ĐDCN/Hộ chiếu (trường hợp chưa có MST) |
Thu nhập chịu thuế (TNCT) tại tổ chức trước khi điều chuyển |
Các khoản giảm trừ tại tổ chức trước khi điều chuyển |
Số thuế TNCN đã khấu trừ số thuế đã khấu trừ tại tổ chức trước khi điều chuyển |
||||
|
Tổng thu nhập chịu thuế |
Trong đó: thu nhập chịu thuế được miễn theo Hiệp định |
Trong đó: thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí |
Từ thiện, nhân đạo, khuyến học |
Bảo hiểm được trừ |
Quĩ hưu trí tự nguyện được trừ |
|||||
|
[40] |
[41] |
[42] |
[43] |
[44] |
[45] |
[46] |
[47] |
[48] |
[49] |
[50] |
|
1 |
||||||||||
|
2 |
||||||||||
|
… |
||||||||||
<Trường hợp cá nhân có khoản thu nhập được miễn thuế hoặc có số thuế được miễn theo quy định của pháp luật thuế thu nhập cá nhân>
|
STT |
Họ và tên |
Mã số thuế |
Số ĐDCN/ Hộ chiếu (trường hợp chưa có MST) |
Thu nhập được miễn từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo. |
Thu nhập được miễn của chuyên gia hỗ trợ khởi nghiệp sáng tạo theo quy định |
Thu nhập được miễn khác |
Thu nhập của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao |
Thu nhập của cá nhân là nhân lực công nghệ cao |
Số thuế được miễn của cá nhân là là nhân lực công nghiệp công nghệ số chất lượng cao |
Số thuế được miễn của cá nhân là là nhân lực công nghệ cao |
|
[51] |
[52] |
[53] |
[54] |
[55] |
[56] |
[57] |
[58] |
[59] |
[60] |
[61] |
|
1 |
||||||||||
|
2 |
||||||||||
|
… |
(TNCT: Thu nhập chịu thuế; TNCN: thu nhập cá nhân; NPT: người phụ thuộc; Số ĐDCN: Số định danh cá nhân)
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai./.
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên:………………………… Chứng chỉ nghiệp vụ chuyên môn về thuế số:……. |
|
Ghi chú:
– Kỳ tính thuế tại chỉ tiêu [01] trong mọi trường hợp quyết toán thuế TNCN của tổ chức, cá nhân trả thu nhập là theo năm dương lịch.
– Tổ chức trả thu nhập khi quyết toán thuế TNCN không phải khai thông tin chi tiết vào Bảng kê này đối với các cá nhân sau đây: Cán bộ, công chức có hệ số lương quy định tại bảng lương ban hành kèm theo Quyết định số 128/QĐ/TW ngày 14/12/2004 của Ban bí thư Trung ương Đảng; bảng lương ban hành kèm theo Nghị quyết số 730/2004/NQ-UBTVQH11 ngày 30/9/2004 của Uỷ ban thường vụ Quốc hội; bậc 3 Bảng 1 chuyên gia cao cấp, mức 1 – 2 Bảng lương cấp bậc quân hàm theo Nghị định số 204/2004/NĐ-CP ngày 14/12/2004 của Chính phủ.
– Tổ chức trả thu nhập kê khai thông tin cá nhân tại các phần tương ứng với từng nội dung phát sinh; nếu cá nhân đồng thời phát sinh nhiều nội dung thì tổ chức kê khai đầy đủ thông tin cá nhân tại các phần liên quan.
– Chỉ tiêu [57]: Thu nhập được miễn khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
– Chỉ tiêu [60], [61]: Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao được xác định theo quy định tại Điều 41, Điều 42 Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
2. Căn cứ pháp lý
– Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế
3. Tải về biểu mẫu: Mẫu Bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần
Nếu bạn muốn tải về Mẫu Bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần, bạn có thể sử dụng mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình. Ngoài ra, bạn có thể tham khảo thêm nhiều biểu mẫu pháp lý khác tại thư viện biểu mẫu của VN Law Firm.