


Mẫu Phụ lục bảng phân bổ số thuế bảo vệ môi trường phải nộp đối với xăng dầu (Mẫu số: 01-2/TBVMT Phụ lục I) ban hành kèm theo Thông tư 89/2026/TT-BTC.
1. Nội dung biểu mẫu: Mẫu Phụ lục bảng phân bổ số thuế bảo vệ môi trường phải nộp đối với xăng dầu
Mẫu số: 01-2/TBVMT(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
Phụ lục
BẢNG PHÂN BỔ SỐ THUẾ BẢO VỆ MÔI TRƯỜNG PHẢI NỘP ĐỐI VỚI XĂNG DẦU
(Kèm theo Tờ khai thuế bảo vệ môi trường mẫu số 01/TBVMT)
[01] Kỳ tính thuế: Tháng …….. năm …….
[02] Lần đầu [03] Bổ sung lần thứ: …..
[04] Tên người nộp thuế:…………………………………………………………………………………….…………………………….
[05] Mã số thuế: ……………………………………………………………………………………………………………………………
Đơn vị tiền: Đồng Việt Nam
|
STT |
Tên doanh nghiệp/ đơn vị phụ thuộc |
Mã số thuế |
Địa bàn hoạt động sản xuất, kinh doanh |
Cơ quan thuế quản lý địa bàn nhận phân bổ |
Tên mặt hàng |
Sản lượng kê khai, tính thuế |
Thuế bảo vệ môi trường phải nộp trong kỳ |
Thuế bảo vệ môi trường đối với xăng dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế thuộc đối tượng được hoàn thuế theo pháp luật thuế bảo vệ môi trường chưa đề nghị hoàn kỳ trước chuyển sang |
Thuế bảo vệ môi trường đề nghị hoàn theo pháp luật thuế bảo vệ môi trường |
Thuế bảo vệ môi trường thuộc đối tượng được hoàn thuế theo pháp luật thuế bảo vệ môi trường chưa đề nghị hoàn chuyển kỳ sau |
||||||
|
Xã/ phường/ đặc khu |
Tỉnh/ Thành phố |
Đơn vị tính |
Tổng số |
Tỷ lệ phân bổ (%) |
Trong đó: Sản lượng bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế |
Tổng số |
Trong đó: Thuế bảo vệ môi trường đối với xăng dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế thuộc đối tượng được hoàn thuế theo pháp luật thuế bảo vệ môi trường |
|||||||||
|
Sản lượng |
Tỷ lệ phân bổ (%) |
|||||||||||||||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) |
(10) |
(11) |
(12) |
(13) |
(14) |
(15) |
(16) |
(17) = (14) + (15) – (16) |
|
1 |
<Tên doanh nghiệp trụ sở chính> |
|
|
|
|
<Tổng> |
||||||||||
|
A |
<Hàng hoá A> |
<Lít> |
||||||||||||||
|
<Hàng hoá B> |
<kg> |
|||||||||||||||
|
….. |
….. |
|||||||||||||||
|
2 |
<Tên Chi nhánh A> |
<Tổng> |
||||||||||||||
|
|
|
<Hàng hoá A> |
<Lít> |
|
|
|
||||||||||
|
|
|
<Hàng hoá B> |
<kg> |
|
|
|
||||||||||
|
|
|
|
…. |
…. |
|
|
|
|||||||||
|
Tổng cộng theo tỉnh |
||||||||||||||||
|
<Hàng hoá A> |
||||||||||||||||
|
<Hàng hoá B> |
||||||||||||||||
|
….. |
||||||||||||||||
|
TỔNG CỘNG |
<Tổng> |
|||||||||||||||
|
<Hàng hoá A> |
<Lít> |
<Tổng> |
100% |
<Tổng> |
||||||||||||
|
<Hàng hoá B> |
<kg> |
<Tổng> |
100% |
<Tổng> |
||||||||||||
|
….. |
…. |
<Tổng> |
100% |
<Tổng> |
||||||||||||
Tôi cam đoan số liệu kê khai trên là đúng sự thật và chịu trách nhiệm trước pháp luật về số liệu đã kê khai./.
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên:…………………………………………………………. Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………. |
………, ngày ……tháng …….năm ……. NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)/Ký điện tử) |
Ghi chú:
1. Cột (4), (5): Khai thông tin địa bàn cấp xã/ phường/ đặc khu, tỉnh nơi doanh nghiệp/ đơn vị phụ thuộc đóng trụ sở.
2. Trường hợp Cột (2) là “Tên doanh nghiệp trụ sở chính” thì: Cột (6) điền thông tin “cơ quan thuế tại địa bàn nơi người nộp thuế đóng trụ sở chính” đối với trường hợp người nộp thuế do Chi cục Thuế Doanh nghiệp lớn quản lý trực tiếp; đối với trường hợp khác thì bỏ trống.
3. Nội dung nêu trong dấu <> chỉ là giải thích hoặc ví dụ.
4. Cột (10) được xác định bằng (=) Sản lượng của từng mặt hàng xăng dầu do doanh nghiệp/ đơn vị phụ thuộc bán ra thuộc đối tượng phải kê khai, tính thuế BVMT tại cột (9) chia (:) sản lượng tính thuế của từng mặt hàng xăng dầu tương ứng tại chỉ tiêu cột (4) của Tờ khai mẫu số 01/TBVMT có Phụ lục này.
5. Cột (12) được xác định bằng (=) Sản lượng của xăng dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế do doanh nghiệp/ đơn vị phụ thuộc bán ra thuộc đối tượng phải kê khai, tính thuế BVMT tại cột (11) chia (:) sản lượng tính thuế của từng mặt hàng xăng dầu tương ứng tại chỉ tiêu cột (5) của Tờ khai mẫu số 01/TBVMT có Phụ lục này.
6. Cột (13) được xác định bằng (=) tỷ lệ phân bổ (%) của từng mặt hàng xăng dầu tại cột (10) nhân (x) thuế BVMT phải nộp trong kỳ của từng mặt hàng xăng dầu tương ứng tại chỉ tiêu cột (8) của Tờ khai mẫu số 01/TBVMT có Phụ lục này.
7. Cột (14) được xác định bằng (=) tỷ lệ phân bổ (%) của từng mặt hàng xăng dầu tại cột (12) nhân (x) thuế BVMT phải nộp trong kỳ của từng mặt hàng xăng dầu tương ứng tại chỉ tiêu cột (9) của Tờ khai mẫu số 01/TBVMT có Phụ lục này.
8. Cột (15) được xác định bằng cột (17) của kỳ khai thuế liền kề trước đó. Trường hợp người nộp thuế có số tiền thuế bảo vệ môi trường đã nộp thuộc đối tượng được hoàn thuế theo quy định tại khoản 2 Điều 11 Luật thuế bảo vệ môi trường số 57/2010/QH12 nhưng đến trước thời điểm Thông tư này có hiệu lực thi hành, người nộp thuế chưa đề nghị hoàn thuế thì cột (15) là số lũy kế của số tiền thuế bảo vệ môi trường đã nộp của các kỳ trước theo quy định của pháp luật thuế bảo vệ môi trường nhưng chưa được hoàn thuế.
9. Cột (16) được xác định là thuế bảo vệ môi trường đề nghị hoàn trả theo khoản 2 Điều 11 Luật thuế bảo vệ môi trường số 57/2010/QH12 tại cơ quan thuế quản lý địa bàn nhận phân bổ. Giá trị cột (16) nhỏ hơn hoặc bằng giá trị cột (15) + cột (14).
2. Căn cứ pháp lý
– Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế
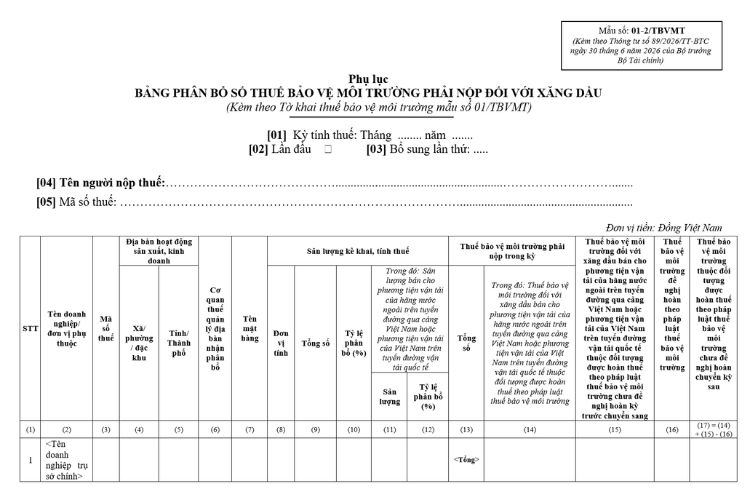
3. Tải về biểu mẫu: Mẫu Phụ lục bảng phân bổ số thuế bảo vệ môi trường phải nộp đối với xăng dầu
Nếu bạn muốn tải về Mẫu Phụ lục bảng phân bổ số thuế bảo vệ môi trường phải nộp đối với xăng dầu, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.

