


Bảng cân đối kế toán (Mẫu số B 01/CDHĐ – DNKLT) ban hành kèm theo Thông tư 200/2014/TT-BTC hướng dẫn Chế độ kế toán Doanh nghiệp do Bộ Tài chính ban hành.
1. Nội dung biểu mẫu: Mẫu số B 01/CDHĐ – DNKLT | Bảng cân đối kế toán
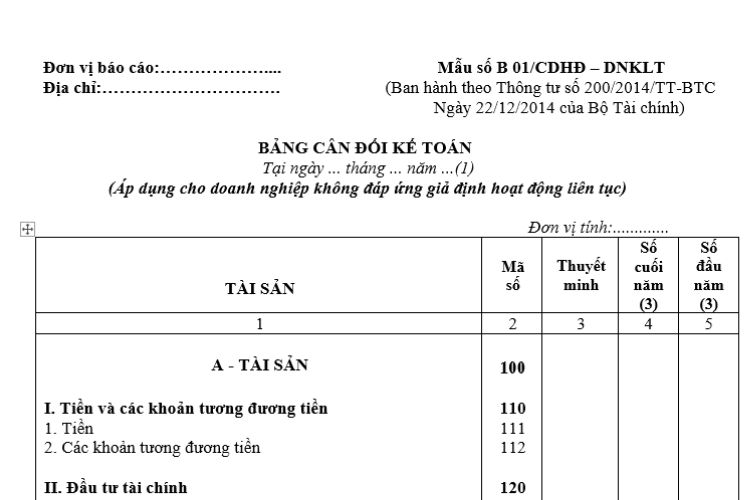
Đơn vị báo cáo:…………………. | Mẫu số B 01/CDHĐ – DNKLT |
Địa chỉ:…………………………. | (Ban hành theo Thông tư số 200/2014/TT-BTC Ngày 22/12/2014 của Bộ Tài chính) |
BẢNG CÂN ĐỐI KẾ TOÁN
Tại ngày … tháng … năm …(1)
(Áp dụng cho doanh nghiệp không đáp ứng giả định hoạt động liên tục)
Đơn vị tính:………….
TÀI SẢN | Mã số | Thuyết minh | Số cuối năm (3) | Số đầu năm (3) |
1 | 2 | 3 | 4 | 5 |
A – TÀI SẢN | 100 | |||
I. Tiền và các khoản tương đương tiền | 110 | |||
1. Tiền | 111 | |||
2. Các khoản tương đương tiền | 112 | |||
II. Đầu tư tài chính | 120 | |||
1. Chứng khoán kinh doanh | 121 | |||
2. Đầu tư nắm giữ đến ngày đáo hạn | 122 | |||
3. Đầu tư vào công ty con | 123 | |||
4. Đầu tư vào công ty liên doanh, liên kết | 124 | |||
5. Đầu tư góp vốn vào đơn vị khác | 125 | |||
III. Các khoản phải thu | 130 | |||
1. Phải thu của khách hàng | 131 | |||
2. Trả trước cho người bán | 132 | |||
3. Vốn kinh doanh ở đơn vị trực thuộc | 133 | |||
4. Phải thu nội bộ | 134 | |||
5. Phải thu về cho vay | 135 | |||
6. Phải thu theo tiến độ kế hoạch hợp đồng xây dựng | 136 | |||
7. Phải thu khác | 137 | |||
8. Tài sản thiếu chờ xử lý | 138 | |||
IV. Hàng tồn kho | 140 | |||
V. Tài sản cố định | 150 | |||
1. Tài sản cố định hữu hình | 151 | |||
2. Tài sản cố định thuê tài chính | 152 | |||
3. Tài sản cố định vô hình | 153 | |||
VI. Bất động sản đầu tư | 160 | |||
(…) | (…) | |||
VII. Chi phí xây dựng cơ bản dở dang | 170 | |||
VIII. Tài sản khác | 180 | |||
1. Chi phí trả trước | 181 | |||
2. Thuế GTGT được khấu trừ | 182 | |||
3. Thuế và các khoản khác phải thu Nhà nước | 183 | |||
4. Giao dịch mua bán lại trái phiếu Chính phủ | 184 | |||
5. Tài sản thuế thu nhập hoãn lại | 185 | |||
6. Tài sản khác | 186 | |||
C – NỢ PHẢI TRẢ | 300 | |||
1. Phải trả người bán | 311 | |||
2. Người mua trả tiền trước | 312 | |||
3. Thuế và các khoản phải nộp Nhà nước | 313 | |||
4. Phải trả người lao động | 314 | |||
5. Chi phí phải trả | 315 | |||
6. Phải trả nội bộ về vốn kinh doanh | ||||
7. Phải trả nội bộ khác | 316 | |||
8. Phải trả theo tiến độ kế hoạch hợp đồng xây dựng | 317 | |||
9. Doanh thu chưa thực hiện | 318 | |||
10. Phải trả khác | 319 | |||
11. Vay và nợ thuê tài chính | 320 | |||
12. Trái phiếu chuyển đổi | 339 | |||
13. Cổ phiếu ưu đãi | 340 | |||
14. Thuế thu nhập hoãn lại phải trả | 341 | |||
15. Dự phòng phải trả | 321 | |||
16. Quỹ khen thưởng, phúc lợi | 322 | |||
17. Quỹ phát triển khoa học và công nghệ | 343 | |||
18. Quỹ bình ổn giá | 323 | |||
19. Giao dịch mua bán lại trái phiếu Chính phủ | 324 | |||
C – VỐN CHỦ SỞ HỮU | 400 | |||
I. Vốn chủ sở hữu | 410 | |||
1. Vốn góp của chủ sở hữu – Cổ phiếu phổ thông có quyền biểu quyết – Cổ phiếu ưu đãi | 411 411a 411b | |||
2. Thặng dư vốn cổ phần | 412 | |||
3. Quyền chọn chuyển đổi trái phiếu | 413 | |||
4. Vốn khác của chủ sở hữu | 414 | |||
5. Cổ phiếu quỹ (*) | 415 | (…) | (…) | |
6. Quỹ đầu tư phát triển | 418 | |||
7. Quỹ hỗ trợ sắp xếp doanh nghiệp | 419 | |||
8. Quỹ khác thuộc vốn chủ sở hữu | 420 | |||
9. Lợi nhuận sau thuế chưa phân phối – LNST chưa phân phối lũy kế đến cuối kỳ trước – LNST chưa phân phối kỳ này | 421 421a 421b | |||
10. Nguồn vốn đầu tư XDCB | 422 | |||
II. Nguồn kinh phí và quỹ khác | 430 | |||
1. Nguồn kinh phí | 431 | |||
2. Nguồn kinh phí đã hình thành TSCĐ | 432 | |||
TỔNG CỘNG NGUỒN VỐN (440 = 300 + 400) | 440 |
Ghi chú:
Những chỉ tiêu không có số liệu được miễn trình bày nhưng không được đánh lại “Mã số” chỉ tiêu.
Số liệu trong các chỉ tiêu có dấu (*) được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
Đối với doanh nghiệp có kỳ kế toán năm là năm dương lịch (X) thì “Số cuối năm“ có thể ghi là “31.12.X“; “Số đầu năm“ có thể ghi là “01.01.X“.
(4) Đối với người lập biểu là các đơn vị dịch vụ kế toán phải ghi rõ Số chứng chỉ hành nghề, tên và địa chỉ Đơn vị cung cấp dịch vụ kế toán. Người lập biểu là cá nhân ghi rõ Số chứng chỉ hành nghề.
2. Căn cứ pháp lý
– Thông tư 200/2014/TT-BTC hướng dẫn Chế độ kế toán Doanh nghiệp
3. Tải về biểu mẫu: Mẫu số B 01/CDHĐ – DNKLT | Bảng cân đối kế toán
Nếu bạn muốn tải về Mẫu số B 01/CDHĐ – DNKLT | Bảng cân đối kế toán, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
Tải file Word (.docx)4. Bảng cân đối kế toán là gì?
Bảng cân đối kế toán (tiếng Anh: Balance Sheet) là một báo cáo tài chính quan trọng, thể hiện tình hình tài chính của một doanh nghiệp tại một thời điểm nhất định. Bảng này cung cấp thông tin về ba thành phần chính:
Tài sản (Assets): Là những nguồn lực mà doanh nghiệp sở hữu hoặc kiểm soát và có khả năng tạo ra lợi ích kinh tế trong tương lai. Tài sản được chia thành:
- Tài sản ngắn hạn (Current Assets): Bao gồm tiền mặt, các khoản phải thu, hàng tồn kho, v.v.
- Tài sản dài hạn (Non-current Assets): Bao gồm tài sản cố định, bất động sản, máy móc thiết bị, tài sản vô hình, v.v.
Nợ phải trả (Liabilities): Là các nghĩa vụ tài chính mà doanh nghiệp phải trả cho các bên liên quan. Nợ phải trả cũng được chia thành:
- Nợ ngắn hạn (Current Liabilities): Các khoản phải trả trong vòng một năm như khoản vay ngắn hạn, khoản phải trả nhà cung cấp.
- Nợ dài hạn (Non-current Liabilities): Các khoản phải trả dài hạn như khoản vay ngân hàng dài hạn.
Vốn chủ sở hữu (Equity): Là phần tài sản còn lại của doanh nghiệp sau khi trừ đi toàn bộ nợ phải trả, bao gồm vốn góp của chủ sở hữu và lợi nhuận giữ lại.
Bảng cân đối kế toán không chỉ giúp doanh nghiệp theo dõi tình hình tài chính mà còn cung cấp thông tin cho các nhà đầu tư, chủ nợ và các bên liên quan khác để đánh giá khả năng tài chính và hiệu quả hoạt động của doanh nghiệp.

