


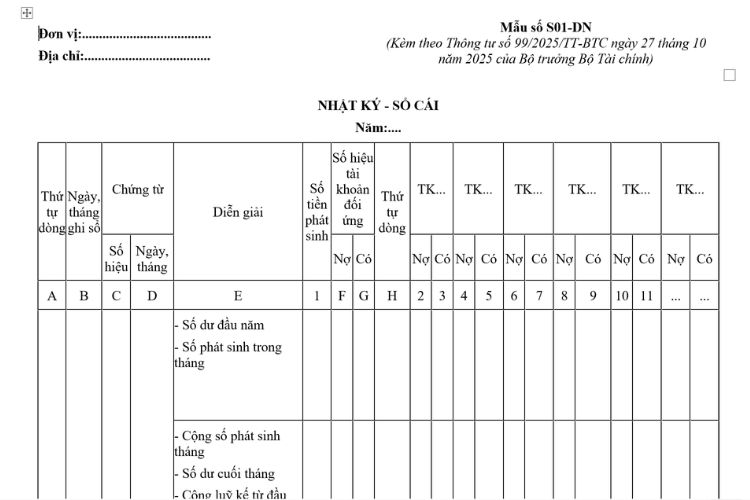
Mẫu Nhật ký – Sổ cái (Mẫu số S01-DN Phụ lục III) ban hành kèm theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp do Bộ trưởng Bộ Tài chính ban hành.
1. Nội dung biểu mẫu: Mẫu số S01-DN | Nhật ký – Sổ cái theo Thông tư 99
|
Đơn vị:……………………………….. Địa chỉ:………………………………. |
Mẫu số S01-DN |
NHẬT KÝ – SỔ CÁI
Năm:….
|
Thứ tự dòng |
Ngày, tháng ghi sổ |
Chứng từ |
Diễn giải |
Số tiền phát sinh |
Số hiệu tài khoản đối ứng |
Thứ tự dòng |
TK… |
TK… |
TK… |
TK… |
TK… |
TK… |
||||||||
|
Số hiệu |
Ngày, tháng |
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
|||||
|
A |
B |
C |
D |
E |
1 |
F |
G |
H |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
… |
… |
|
|
|
|
|
– Số dư đầu năm – Số phát sinh trong tháng
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
– Cộng số phát sinh tháng – Số dư cuối tháng – Cộng luỹ kế từ đầu quý |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
– Sổ này có …. trang, đánh số từ trang số 01 đến trang …
– Ngày mở sổ:…
|
Người ghi sổ |
Kế toán trưởng |
Ngày….. tháng…. năm….. |
1. Nội dung, kết cấu và phương pháp ghi sổ theo hình thức Nhật ký – Sổ Cái:
Sổ kế toán tổng hợp của hình thức kế toán Nhật ký – Sổ Cái chỉ có một quyển sổ duy nhất là sổ Nhật ký – Sổ Cái (Mẫu số S01-DN)
a) Nội dung:
– Nhật ký – Sổ Cái là sổ kế toán tổng hợp duy nhất dùng để phản ánh tất cả các nghiệp vụ kinh tế phát sinh theo trình tự thời gian và hệ thống hoá theo nội dung kinh tế (Theo tài khoản kế toán).
– Số liệu ghi trên Nhật ký – Sổ Cái dùng để lập Báo cáo tài chính.
b) Kết cấu và phương pháp ghi sổ:
+ Kết cấu:
Nhật ký – Sổ Cái là sổ kế toán tổng hợp gồm 2 phần: Phần Nhật ký và phần Sổ Cái.
Phần Nhật ký: gồm các cột: Cột "Ngày, tháng ghi sổ", cột “Số hiệu”, cột “Ngày, tháng” của chứng từ, cột “Diễn giải” nội dung nghiệp vụ và cột "Số tiền phát sinh". Phần Nhật ký dùng để phản ánh các nghiệp vụ kinh tế phát sinh theo trình tự thời gian.
Phần Sổ Cái: Có nhiều cột, mỗi tài khoản ghi 2 cột: cột Nợ, cột Có. Số lượng cột nhiều hay ít phụ thuộc vào số lượng các tài khoản sử dụng ở đơn vị kế toán. Phần Sổ Cái dùng để phản ánh các nghiệp vụ kinh tế phát sinh theo nội dung kinh tế (Theo tài khoản kế toán).
+ Phương pháp ghi sổ:
– Ghi chép hàng ngày:
Hàng ngày, mỗi khi nhận được chứng từ kế toán, người giữ Nhật ký – Sổ Cái phải kiểm tra tính chất pháp lý của chứng từ. Căn cứ vào nội dung nghiệp vụ ghi trên chứng từ để xác định tài khoản ghi Nợ, tài khoản ghi Có. Đối với các chứng từ kế toán cùng loại, kế toán lập “Bảng tổng hợp chứng từ kế toán cùng loại”. Sau đó ghi các nội dung cần thiết của chứng từ kế toán hoặc “Bảng tổng hợp chứng từ kế toán cùng loại” vào Nhật ký – Sổ Cái.
Mỗi chứng từ kế toán hoặc “Bảng tổng hợp chứng từ kế toán cùng loại” được ghi vào Nhật ký – Sổ Cái trên một dòng, đồng thời cả ở 2 phần: Phần Nhật ký và phần Sổ Cái. Trước hết ghi vào phần Nhật ký ở các cột: Cột "Ngày, tháng ghi sổ", cột "Số hiệu" và cột "Ngày, tháng” của chứng từ, cột "Diễn giải" nội dung nghiệp vụ kinh tế phát sinh và căn cứ vào số tiền ghi trên chứng từ để ghi vào cột “số tiền phát sinh”. Sau đó ghi số tiền của nghiệp vụ kinh tế phát sinh vào cột ghi Nợ, cột ghi Có của các tài khoản liên quan trong phần Sổ Cái, cụ thể:
– Cột F, G: Ghi số hiệu tài khoản đối ứng của nghiệp vụ kinh tế;
– Cột H: Ghi số thứ tự dòng của nghiệp vụ trong Nhật ký – Sổ Cái;
– Từ cột 2 trở đi: Ghi số tiền phát sinh của mỗi tài khoản theo quan hệ đối ứng đã được định khoản ở các cột F,G.
Cuối tháng phải cộng số tiền phát sinh ở phần nhật ký và số phát sinh nợ, số phát sinh có, tính ra số dư và cộng lũy kế số phát sinh từ đầu quý của từng tài khoản để làm căn cứ lập Báo cáo tài chính.
2. Căn cứ pháp lý
– Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp do Bộ trưởng Bộ Tài chính ban hành
3. Tải về biểu mẫu: Mẫu số S01-DN | Nhật ký – Sổ cái theo Thông tư 99
Nếu bạn muốn tải về Mẫu số S01-DN | Nhật ký – Sổ cái theo Thông tư 99, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Sổ Nhật ký – Sổ Cái dùng để làm gì?
Trong hình thức kế toán Nhật ký – Sổ Cái (thường dùng cho doanh nghiệp ít nghiệp vụ), đây là sổ kế toán tổng hợp quan trọng nhất với chức năng “2 trong 1”:
-
Ghi chép toàn diện: Phản ánh tất cả nghiệp vụ kinh tế theo trình tự thời gian (phần Nhật ký) và phân loại theo tài khoản kế toán (phần Sổ Cái) ngay trên cùng một trang sổ.
-
Kiểm soát số liệu tức thì: Giúp kế toán viên dễ dàng đối chiếu số liệu (Tổng số phát sinh = Tổng bên Nợ = Tổng bên Có) để phát hiện sai sót ngay lập tức.
-
Cơ sở lập Báo cáo: Cung cấp số liệu tổng hợp trực tiếp để lập Báo cáo tình hình tài chính và Báo cáo kết quả hoạt động kinh doanh cuối kỳ mà không cần qua nhiều bước trung gian.

