


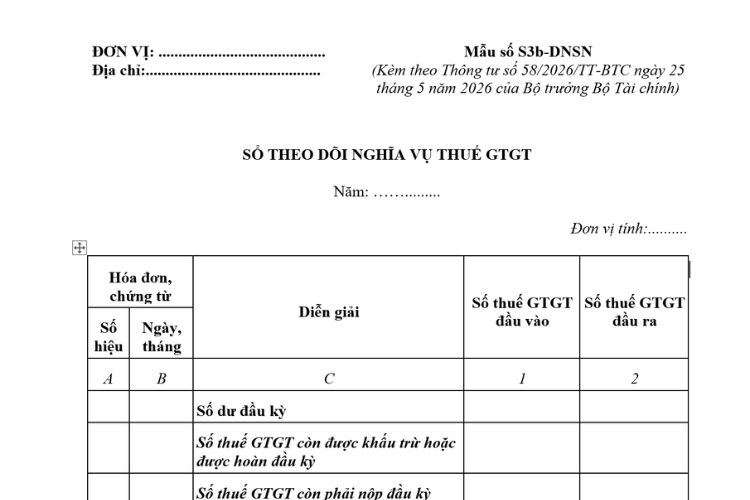
Mẫu Sổ theo dõi nghĩa vụ thuế GTGT (Mẫu số S3b-DNSN) ban hành kèm theo Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
1. Nội dung biểu mẫu: Mẫu Sổ theo dõi nghĩa vụ thuế GTGT (Mẫu số S3b-DNSN) theo Thông tư 58
|
ĐƠN VỊ: …………………………………… |
Mẫu số S3b-DNSN |
SỔ THEO DÕI NGHĨA VỤ THUẾ GTGT
Năm: ……………
Đơn vị tính:……….
|
Hóa đơn, chứng từ |
Diễn giải |
Số thuế GTGT đầu vào |
Số thuế GTGT đầu ra |
|
|
Số hiệu |
Ngày, tháng |
|||
|
A |
B |
C |
1 |
2 |
|
|
|
Số dư đầu kỳ |
|
|
|
|
|
Số thuế GTGT còn được khấu trừ hoặc được hoàn đầu kỳ |
|
|
|
|
|
Số thuế GTGT còn phải nộp đầu kỳ |
|
|
|
|
|
Số phát sinh trong kỳ |
|
|
|
|
|
… |
|
|
|
|
|
… |
|
|
|
|
|
… |
|
|
|
|
|
Cộng số phát sinh trong kỳ |
|
|
|
|
|
Tổng số thuế GTGT phải nộp trong kỳ (2) |
|
|
|
|
|
… |
|
|
|
|
|
Số thuế GTGT đã nộp trong kỳ (3) |
|
|
|
|
|
… |
|
|
|
|
|
Số thuế GTGT đã được hoàn trong kỳ (4) |
|
|
|
|
|
… |
|
|
|
|
|
Số dư cuối kỳ |
|
|
|
|
|
Số thuế GTGT còn được khấu trừ hoặc được hoàn cuối kỳ |
|
|
|
|
|
Số thuế GTGT còn phải nộp cuối kỳ |
|
|
|
NGƯỜI LẬP BIỂU |
KẾ TOÁN TRƯỞNG |
Ngày … tháng … năm … |
2. Căn cứ pháp lý
– Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ do Bộ Tài chính ban hành
3. Tải về biểu mẫu: Mẫu Sổ theo dõi nghĩa vụ thuế GTGT (Mẫu số S3b-DNSN) theo Thông tư 58
Nếu bạn muốn tải về Mẫu Sổ theo dõi nghĩa vụ thuế GTGT (Mẫu số S3b-DNSN) theo Thông tư 58, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
4. Nội dung và phương pháp ghi sổ theo dõi nghĩa vụ thuế GTGT
4.1. Nội dung
Sổ theo dõi nghĩa vụ thuế GTGT được mở để theo dõi tình hình thực hiện nghĩa vụ thuế GTGT mà doanh nghiệp siêu nhỏ phải nộp, đã nộp và còn phải nộp. Thông tin, số liệu trên sổ này làm căn cứ để cơ quan thuế xác định doanh nghiệp có nộp thuế đúng, đủ và kịp thời vào ngân sách nhà nước theo quy định của pháp luật thuế hay không.
4.2. Phương pháp ghi sổ
– Cột A, B: Ghi số hiệu, ngày, tháng của hóa đơn, chứng từ.
– Cột C: Ghi nội dung nghiệp vụ kinh tế phát sinh.
– Dòng “Số dư đầu kỳ”: Doanh nghiệp siêu nhỏ căn cứ nghĩa vụ thuế GTGT cuối kỳ trước chuyển sang là số thuế GTGT còn được khấu trừ hoặc được hoàn hoặc là số thuế GTGT còn phải nộp để ghi dòng số dư đầu kỳ tương ứng với cột 1 hoặc cột 2.
– Dòng “Số phát sinh trong kỳ”: Doanh nghiệp siêu nhỏ căn cứ vào hóa đơn, chứng từ phát sinh trong kỳ liên quan đến số thuế GTGT đầu vào được khấu trừ để ghi nhận vào cột 1, liên quan đến số thuế GTGT đầu ra để ghi nhận vào cột 2.
– Dòng “Tổng số thuế GTGT phải nộp trong kỳ”: Doanh nghiệp siêu nhỏ căn cứ chênh lệch giữa số thuế GTGT đầu ra và số thuế GTGT đầu vào được khấu trừ để xác định số thuế GTGT phải nộp trong kỳ.
– Dòng “Số thuế GTGT đã nộp trong kỳ”: Doanh nghiệp siêu nhỏ phản ánh số thuế GTGT doanh nghiệp đã nộp trong kỳ.
– Dòng “Số thuế GTGT đã được hoàn trong kỳ”: Doanh nghiệp siêu nhỏ phản ánh số thuế GTGT doanh nghiệp đã được hoàn trong kỳ.
– Dòng “Số dư cuối kỳ”: Doanh nghiệp siêu nhỏ căn cứ vào số thuế GTGT còn được khấu trừ hoặc được hoàn cuối kỳ để ghi nhận vào dòng “Số thuế GTGT còn được khấu trừ hoặc được hoàn cuối kỳ” tại cột 1; căn cứ vào số thuế GTGT còn phải nộp cuối kỳ để ghi nhận vào dòng “Số thuế GTGT còn phải nộp cuối kỳ” tại cột 2. Trong đó:
+ Số thuế GTGT còn được khấu trừ hoặc được hoàn cuối kỳ = Số thuế GTGT đầu vào dư đầu kỳ + Số thuế GTGT đầu vào phát sinh trong kỳ – Số thuế GTGT đầu ra phát sinh trong kỳ + Số thuế GTGT đã nộp trong kỳ – Số thuế GTGT đã được hoàn trong kỳ.
+ Số thuế GTGT còn phải nộp cuối kỳ = Số thuế GTGT đầu ra phải nộp dư đầu kỳ + Số thuế GTGT đầu ra phát sinh trong kỳ – Số thuế GTGT đầu vào phát sinh trong kỳ – Số thuế GTGT đã nộp trong kỳ + Số thuế GTGT đã được hoàn trong kỳ.

