


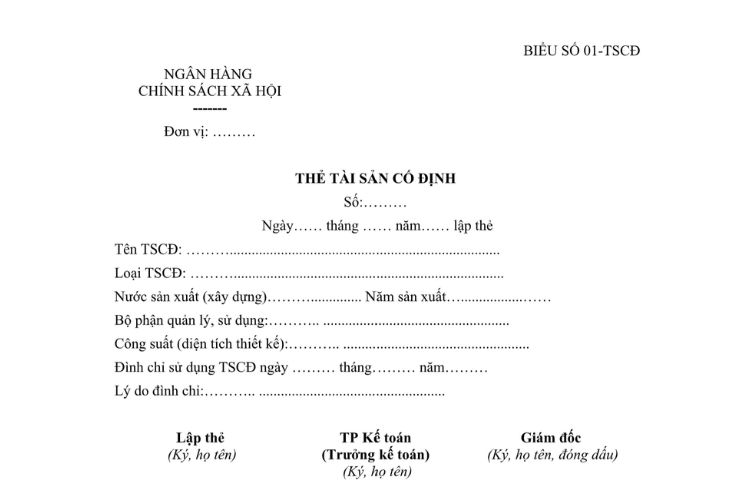
Mẫu Thẻ tài sản cố định của Ngân hàng chính sách xã hội (Biểu số 01-TSCĐ) ban hành kèm theo Quyết định 2506/QĐ-NHCS năm 2013 về Quy chế quản lý tài sản trong hệ thống Ngân hàng Chính sách xã hội.
1. Nội dung biểu mẫu: Mẫu Thẻ tài sản cố định của Ngân hàng chính sách xã hội
BIỂU SỐ 01-TSCĐ
|
NGÂN HÀNG |
|
|
Đơn vị: ……… |
THẺ TÀI SẢN CỐ ĐỊNH
Số:………
Ngày…… tháng …… năm…… lập thẻ
Tên TSCĐ: ………………………………………………………………………..
Loại TSCĐ: ………………………………………………………………………..
Nước sản xuất (xây dựng)………………….. Năm sản xuất……………………..
Bộ phận quản lý, sử dụng:……….. ……………………………………………
Công suất (diện tích thiết kế):……….. ……………………………………………
Đình chỉ sử dụng TSCĐ ngày ……… tháng……… năm………
Lý do đình chỉ:……….. ……………………………………………
|
Lập thẻ |
TP Kế toán |
Giám đốc |
I. Theo dõi thay đổi nguyên giá và thời gian sử dụng:
|
Ngày, tháng, năm |
Diễn giải |
Số tiền nâng cấp |
Tổng Nguyên giá |
Thời gian sử dụng |
Trong đó |
||
|
Vốn Trung ương |
Vốn địa phương |
Khác |
|||||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
II. Theo dõi duy tu, bảo dưỡng, sửa chữa.
|
Ngày, tháng, năm |
Nội dung, hạng mục duy tu, bảo dưỡng, sửa chữa |
Giá trị sửa chữa |
Ghi chú |
|
(1) |
(2) |
(3) |
(4) |
III. Theo dõi trích khấu hao
|
Ngày, tháng, năm |
Diễn giải |
Khấu hao trích trong kỳ |
Số khấu hao cộng dồn (lũy kế) |
Giá trị còn lại |
|
(1) |
(2) |
(3) |
(4) |
(5) |
Mục đích: Theo dõi chi tiết từng TSCĐ tại đơn vị, tình hình thay đổi nguyên giá và giá trị hao mòn đã trích hàng năm của TSCĐ.
Đối với nhà cửa vật kiến trúc: đơn vị lập thẻ, theo dõi riêng từng loại theo danh mục quy định từ tại mục I, Phụ lục ban hành kèm theo quy chế này. Những đơn vị đã ghi thẻ tài sản không thực hiện đúng theo quy định này, đề nghị điều chỉnh, tách lập thẻ theo dõi chi tiết từng danh mục công trình đúng theo quy định.
Căn cứ và phương pháp ghi thẻ:
– Căn cứ để lập thẻ TSCĐ: Biên bản giao nhận TSCĐ, Biên bản đánh giá lại TSCĐ, Bảng kê trích khấu hao TSCĐ, Biên bản thanh lý TSCĐ.
– Ghi các chỉ tiêu nguyên giá TSCĐ ngay khi bắt đầu hình thành TSCĐ và qua từng thời kỳ do đánh giá lại, xây dựng, trang bị thêm hoặc tháo bớt các bộ phận… và ghi giá trị hao mòn qua các năm.
Căn cứ vào chứng từ ghi giảm tài sản (Biên bản thanh lý, Biên bản giao nhận trong trường hợp bàn giao cho đơn vị khác…) để ghi vào phần giảm tài sản.
“Thẻ tài sản” do kế toán lập và Trưởng phòng kế toán (Trưởng Kế toán) ký soát xét và giám đốc ký. Thẻ được lưu tại bộ phận kế toán và ghi chép trong suốt quá trình sử dụng tài sản.
Lưu ý: Các thẻ tài sản đã lập trước đây không phải lập lại thẻ nhưng phải bổ sung thêm các thông tin còn thiếu để chuẩn bị cho việc chuyển đổi và nhập dữ liệu vào hệ thống phần mềm quản lý mới.
2. Căn cứ pháp lý
– Quyết định 2506/QĐ-NHCS năm 2013 về Quy chế quản lý tài sản trong hệ thống Ngân hàng Chính sách xã hội
3. Tải về biểu mẫu: Mẫu Thẻ tài sản cố định của Ngân hàng chính sách xã hội
Nếu bạn muốn tải về Mẫu Thẻ tài sản cố định của Ngân hàng chính sách xã hội, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.

