


Mẫu Bảng kê mua hàng (Mẫu số 06-VT) ban hành kèm theo Thông tư 200/2014/TT-BTC hướng dẫn Chế độ kế toán Doanh nghiệp do Bộ Tài chính ban hành.
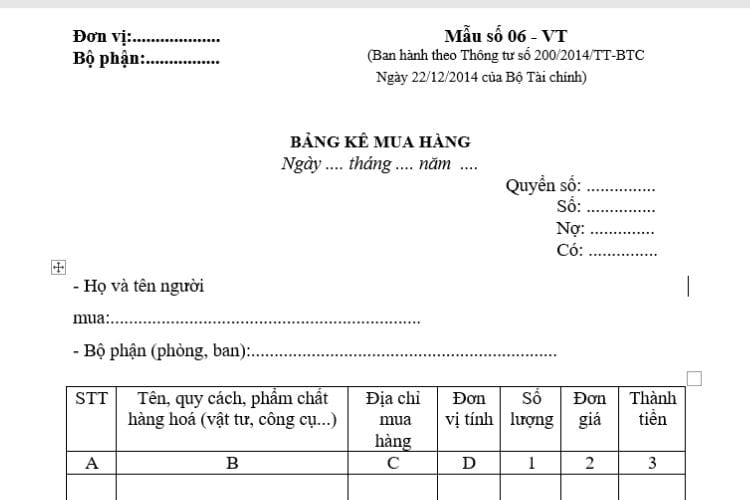
1. Nội dung biểu mẫu: Mẫu số 06-VT | Bảng kê mua hàng theo Thông tư 200
Đơn vị:………………. | Mẫu số 06 – VT |
Bộ phận:……………. | (Ban hành theo Thông tư số 200/2014/TT-BTC |
Ngày 22/12/2014 của Bộ Tài chính) |
BẢNG KÊ MUA HÀNG | ||
Ngày …. tháng …. năm …. | Quyển số: …………… | |
Số: …………… Nợ: ………….. Có: …………… |
– Họ và tên người mua:…………………………………………………………. | |
– Bộ phận (phòng, ban):………………………………………………………… | |
STT | Tên, quy cách, phẩm chất | Địa chỉ | Đơn | Số | Đơn | Thành |
hàng hoá (vật tư, công cụ…) | mua hàng | vị tính | lượng | giá | tiền | |
A | B | C | D | 1 | 2 | 3 |
Cộng | x | x | x |
Tổng số tiền (Viết bằng chữ): ………………………………………………………..
* Ghi chú: ……………………………………………………………………………………
Người mua | Kế toán trưởng | Người duyệt mua |
(Ký, họ tên) | (Ký, họ tên) | (Ký, họ tên) |
2. Căn cứ pháp lý
– Thông tư 200/2014/TT-BTC hướng dẫn Chế độ kế toán Doanh nghiệp do Bộ Tài chính ban hành
3. Tải về biểu mẫu: Mẫu số 06-VT | Bảng kê mua hàng theo Thông tư 200
Nếu bạn muốn tải về Mẫu số 06-VT | Bảng kê mua hàng theo Thông tư 200, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
Tải file Word (.docx)4. Bảng kê mua hàng là gì?
Bảng kê mua hàng là một chứng từ kế toán được sử dụng để ghi nhận và tổng hợp các giao dịch mua hàng hóa, vật tư, dịch vụ trong một kỳ kế toán nhất định. Chứng từ này giúp doanh nghiệp theo dõi và quản lý các khoản chi phí mua sắm, đồng thời là căn cứ để ghi sổ kế toán và lập báo cáo tài chính.
Nội dung của bảng kê mua hàng theo Thông tư 200 thường bao gồm các thông tin sau:
- Thông tin chung:
- Tên doanh nghiệp.
- Thời gian lập bảng kê.
- Số bảng kê.
- Thông tin về các giao dịch mua hàng:
- Ngày mua hàng.
- Tên nhà cung cấp.
- Mô tả hàng hóa, dịch vụ.
- Số lượng mua.
- Đơn giá.
- Thành tiền (số lượng x đơn giá).
- Các khoản chi phí phát sinh (nếu có).
- Tổng hợp:
- Tổng số tiền mua hàng trong kỳ.
- Các khoản giảm giá, chiết khấu (nếu có).
- Chữ ký và họ tên:
- Người lập bảng kê.
- Người duyệt bảng kê (nếu cần).
Bảng kê mua hàng là một phần quan trọng trong hệ thống chứng từ kế toán của doanh nghiệp, giúp đảm bảo tính chính xác và minh bạch trong việc ghi nhận các giao dịch mua sắm.

