


Báo cáo kết quả hoạt động kinh doanh (Mẫu số B 02 – DN) ban hành kèm theo Thông tư 200/2014/TT-BTC hướng dẫn Chế độ kế toán Doanh nghiệp do Bộ Tài chính ban hành.
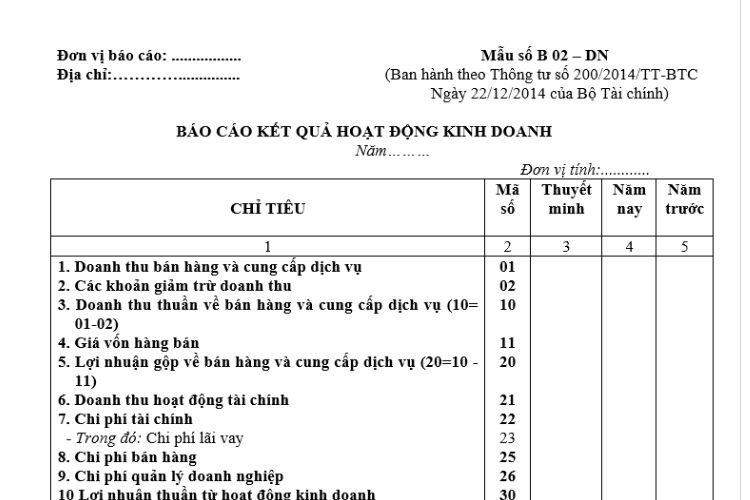
1. Nội dung biểu mẫu: Mẫu số B 02 – DN | Báo cáo kết quả hoạt động kinh doanh
Đơn vị báo cáo: …………….. | Mẫu số B 02 – DN | |||
Địa chỉ:……………………… | (Ban hành theo Thông tư số 200/2014/TT-BTC Ngày 22/12/2014 của Bộ Tài chính) | |||
BÁO CÁO KẾT QUẢ HOẠT ĐỘNG KINH DOANH
Năm………
Đơn vị tính:…………
CHỈ TIÊU | Mã số | Thuyết minh | Năm nay | Năm trước |
1 | 2 | 3 | 4 | 5 |
1. Doanh thu bán hàng và cung cấp dịch vụ | 01 | |||
2. Các khoản giảm trừ doanh thu | 02 | |||
3. Doanh thu thuần về bán hàng và cung cấp dịch vụ (10= 01-02) | 10 | |||
4. Giá vốn hàng bán | 11 | |||
5. Lợi nhuận gộp về bán hàng và cung cấp dịch vụ (20=10 – 11) | 20 | |||
6. Doanh thu hoạt động tài chính | 21 | |||
7. Chi phí tài chính | 22 | |||
– Trong đó: Chi phí lãi vay | 23 | |||
8. Chi phí bán hàng | 25 | |||
9. Chi phí quản lý doanh nghiệp | 26 | |||
10 Lợi nhuận thuần từ hoạt động kinh doanh {30 = 20 + (21 – 22) – (25 + 26)} | 30 | |||
11. Thu nhập khác | 31 | |||
12. Chi phí khác | 32 | |||
13. Lợi nhuận khác (40 = 31 – 32) | 40 | |||
14. Tổng lợi nhuận kế toán trước thuế (50 = 30 + 40) | 50 | |||
15. Chi phí thuế TNDN hiện hành 16. Chi phí thuế TNDN hoãn lại | 51 52 | |||
17. Lợi nhuận sau thuế thu nhập doanh nghiệp (60=50 – 51 – 52) | 60 | |||
18. Lãi cơ bản trên cổ phiếu (*) | 70 | |||
19. Lãi suy giảm trên cổ phiếu (*) | 71 |
(*) Chỉ áp dụng tại công ty cổ phần Lập, ngày … tháng … năm …
Người lập biểu | Kế toán trưởng | Giám đốc |
(Ký, họ tên) – Số chứng chỉ hành nghề; – Đơn vị cung cấp dịch vụ kế toán | (Ký, họ tên) | (Ký, họ tên, đóng dấu) |
2. Căn cứ pháp lý
– Thông tư 200/2014/TT-BTC hướng dẫn Chế độ kế toán Doanh nghiệp
3. Tải về biểu mẫu: Mẫu số B 02 – DN | Báo cáo kết quả hoạt động kinh doanh
Nếu bạn muốn tải về Mẫu số B 02 – DN | Báo cáo kết quả hoạt động kinh doanh, bạn có thể tham khảo các dịch vụ pháp lý của VN Law Firm hoặc mẫu văn bản được cung cấp dưới đây, giúp bạn dễ dàng chỉnh sửa và sử dụng theo nhu cầu của mình.
Tải file Word (.docx)4. Báo cáo kết quả hoạt động kinh doanh là gì?
Báo cáo kết quả hoạt động kinh doanh (tiếng Anh: Income Statement hoặc Profit and Loss Statement) là một báo cáo tài chính quan trọng, thể hiện kết quả hoạt động kinh doanh của một doanh nghiệp trong một khoảng thời gian nhất định, thường là một quý hoặc một năm. Báo cáo này giúp các nhà quản lý, nhà đầu tư và các bên liên quan khác đánh giá hiệu quả hoạt động của doanh nghiệp.
Báo cáo kết quả hoạt động kinh doanh thường bao gồm các thành phần chính sau:
- Doanh thu (Revenue): Tổng số tiền mà doanh nghiệp thu được từ việc bán hàng hóa hoặc cung cấp dịch vụ trong kỳ báo cáo.
- Chi phí (Expenses): Các khoản chi phí phát sinh trong quá trình hoạt động kinh doanh, bao gồm:
- Chi phí bán hàng (Cost of Goods Sold – COGS): Chi phí trực tiếp liên quan đến sản xuất hàng hóa hoặc cung cấp dịch vụ.
- Chi phí hoạt động (Operating Expenses): Các chi phí không trực tiếp liên quan đến sản xuất, như chi phí quản lý, chi phí marketing, chi phí thuê văn phòng, v.v.
- Lợi nhuận gộp (Gross Profit): Là sự chênh lệch giữa doanh thu và chi phí bán hàng.
- Lợi nhuận hoạt động (Operating Profit): Là lợi nhuận gộp trừ đi chi phí hoạt động.
- Lợi nhuận trước thuế (Profit Before Tax): Là lợi nhuận hoạt động cộng hoặc trừ đi các khoản thu nhập và chi phí không hoạt động (như lãi suất, thu nhập từ đầu tư).
- Lợi nhuận sau thuế (Net Profit): Là lợi nhuận cuối cùng sau khi trừ đi thuế thu nhập doanh nghiệp.
Báo cáo kết quả hoạt động kinh doanh không chỉ cung cấp cái nhìn tổng quan về hiệu quả tài chính của doanh nghiệp mà còn giúp các bên liên quan đưa ra quyết định đầu tư và quản lý.

