

1. Thuế bảo vệ môi trường là gì?
Thuế bảo vệ môi trường là thuế gián thu, thu vào sản phẩm hàng hóa khi sử dụng gây tác động xấu tới môi trường. (Khoản 1 Điều 2 Luật Thuế bảo vệ môi trường 2010)
2. Đặc điểm thuế bảo vệ môi trường
Thứ nhất, thuế bảo vệ môi trường là một loại thuế gián thu.
Thứ hai, đối tượng chịu thuế bảo vệ môi trường là hàng hóa có tác động xấu với môi trường.
Thứ ba, thuế bảo vệ môi trường là loại thuế áp dụng thuế tuyệt đối.
Thứ tư, thuế bảo vệ môi trường chỉ điều tiết một lần vào khâu đầu tiên hình thành nên hàng hóa chịu thuế trên thị trường nội địa.
Thứ năm, mục tiêu quan trọng nhất của thuế bảo vệ môi trường là tạo nguồn thu cho ngân sách nhà nước, đồng thời góp phần bảo vệ môi trường, đảm bảo phát triển bền vững.
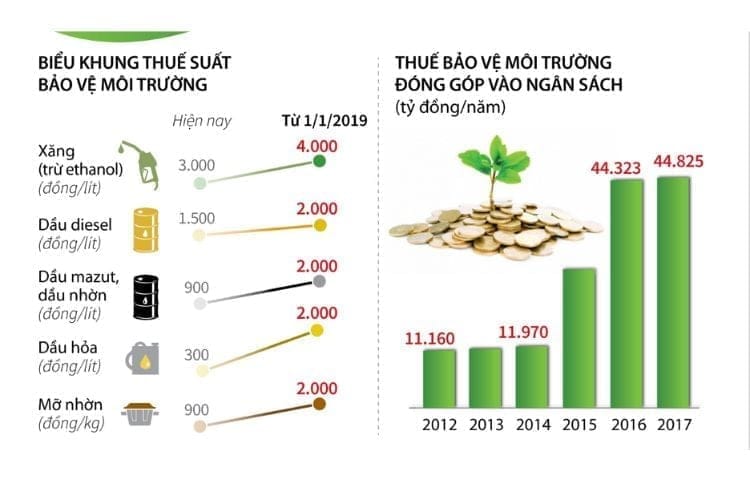
3. Những mặt hàng/sản phẩm chịu thuế bảo vệ môi trường
Nhóm 1: Xăng, dầu, mỡ nhờn, bao gồm:
a) Xăng, trừ etanol;
b) Nhiên liệu bay;
c) Dầu diezel
d) Dầu hỏa
đ) Dầu mazut;
e) Dầu nhờn,
g) Mỡ nhờn.
Nhóm 2: Than đá, bao gồm:
a) Than nâu;
b) Than an-tra-xít (antraxit);
c) Than mỡ;
d) Than đá khác
Nhóm 3: Dung dịch hydro-chloro-fluoro-carbon (Dung dịch HCFC)
Nhóm 4: Túi ni lông thuộc diện chịu thuế.
Nhóm 5: Thuốc diệt cỏ, thuốc bảo quản lâm sản, thuốc khử trùng kho, thuốc trừ mối thuộc loại hạn chế sử dụng.
4. Đối tượng không chịu thuế bảo vệ môi trường
Đối tượng không chịu thuế bảo vệ môi trường được chia làm 2 nhóm:
Nhóm 1 là tất cả các hàng hóa ngoài 8 loại hàng hóa chịu thuế bảo vệ môi trường;
Nhóm 2 là các sản phẩm hàng hoá thuộc đối tượng chịu thuế môi trường nhưng không được sử dụng ở Việt Nam bao gồm:
– Hàng hoá vận chuyển quá cảnh hoặc chuyển khẩu qua cửa khẩu biên giới Việt Nam theo quy định của pháp luật;
– Hàng tạm nhập khẩu, tái xuất khẩu trong thời hạn theo qui định của pháp luật;
– Hàng hóa do cơ sở sản xuất trực tiếp xuất khẩu hoặc ủy thác cho cơ sở kinh doanh xuất khẩu để xuất khẩu, trừ trường hợp tổ chức, hộ gia đình, cá nhân mua hàng hoá thuộc diện chịu thuế bảo vệ môi trường để xuất khẩu.
5. Đối tượng nào nộp thuế bảo vệ môi trường
Người nộp thuế bảo vệ môi trường là tổ chức, hộ gia đình, cá nhân sản xuất, nhập khẩu hàng hóa thuộc đối tượng chịu thuế. Theo quy định này, các tổ chức, cá nhân có hành vi sau đây sẽ trở thành người nộp thuế bảo vệ môi trường:
– Hành vi nhập khẩu hàng hóa thuộc diện chịu thuế bảo vệ môi trường.
– Hành vi sản xuất hàng hóa thuộc diện chịu thuế bảo vệ môi trường. .